三种“持续收费”生意:OBC、日本麦当劳与BayCurrent的赚钱逻辑
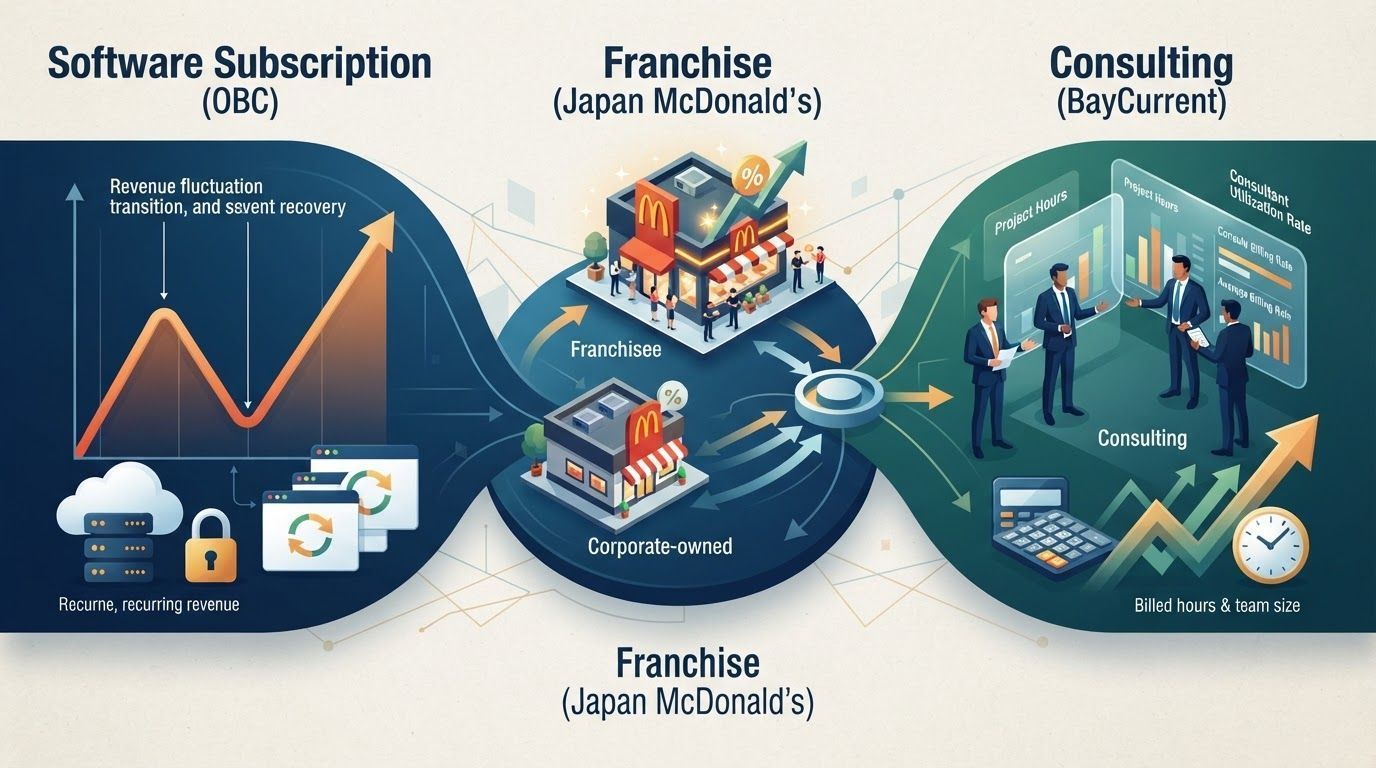
软件订阅、品牌加盟、顾问服务,三家公司用三种方式把一次性交易变成持续收入。OBC在云端转型中经历收入波动后V字恢复;日本麦当劳的加盟事业以不到直营店一半的营收贡献更高毛利;BayCurrent的收入则由单价、人数和利用率决定。文章用数字拆解三种模式的成本结构与风险。

三种“持续收费”生意:OBC、日本麦当劳与BayCurrent的赚钱逻辑
一次性卖断的生意,收入跟着成交走:成交多,当期利润就高;成交少,下一期就会明显回落。持续收费则把收入摊到时间轴上,只要客户不离开,钱就会继续进来。但“持续”本身不保证赚钱。下面三家日本公司分别用软件订阅、品牌加盟和顾问服务建立持续收入,它们收钱的对象、成本和风险并不相同。
OBC:把会计软件从买断变成订阅,先要承受收入波动
オービックビジネスコンサルタント(OBC)的主力产品是会计软件“勘定奉行”。过去它做的是典型的本地部署生意:向客户销售服务器、专用终端和软件,再提供维护服务。这套模式的问题不在单价,而在节奏。会计软件动辄数十万日元,客户不会轻易更换;一旦要升级,就得在大版本更新时重新购买。为了推动客户换新,OBC需要维持庞大的销售队伍,投入促销活动,成本不轻。硬件和软件打包销售,成交时的利润很可观,但大单成交之后,下一期容易出现需求回落。
云端版本改变了收费方式。客户按月付费,只要不解除合约,OBC就能持续收到固定金额;更新通过互联网完成,客户也始终能用最新版本。对客户来说,这省去了每次大版本更新时重新采购的麻烦;对OBC来说,收入从“一次次成交”变成“一条条合约”。
代价是过渡期并不好看。2019年3月期(财年截至2019年3月),OBC的收入仍以本地部署为主,云业务规模还小。2022年3月期,公司借“勘定奉行”系列支持到期推动客户迁移,本地部署收入短期上升,营业利润随之扩大;到了2023年3月期,前期需求透支带来回落,利润随之下降。与此同时,云业务的订单在持续积累,逐渐成为收入的支撑,2024年3月期营业利润回到增长轨道,形成V字恢复。这段曲线说明,订阅转型不是把价格换个说法,而是先用短期波动,换一条更稳定的长期收入曲线。
日本麦当劳:直营店做大营收,加盟店做高毛利
外食生意看起来很简单:做菜、卖给顾客、收钱。但食材、人工、店铺租金和水电燃气都要自己承担,利润率很难做高。在日本麦当劳控股的财报里,真正贡献毛利的大头不是直营店,而是持续收费的加盟(FC)事业。
日本麦当劳在日本国内运营2,982家店,其中直营店878家,约占三成,集中在东京等大城市圈;其余2,104家是加盟店。直营店销售额2,734亿日元,毛利301亿日元,毛利率11%。直营店要自己雇人、采购食材、承担店铺运营费用,所以销售额虽大,留下的毛利并不厚。
加盟店由不同的公司经营。它们自己雇人、采购食材,多数不是上市公司,单独业绩不公开;把全部门店加起来,销售额为5,557亿日元。总部不承担这些门店的食材和人工,而是按加盟店销售额收取权利金,另有不动产租赁、系统使用和广告分摊等费用;权利金约为3%。这些收入计入FC事业:FC事业营收1,320亿日元,毛利509亿日元,毛利率38.6%。这里的5,557亿日元是加盟店的全店销售额,1,320亿日元才是总部FC事业的营收,两个数字的口径不同。
对比很清楚:直营店以2,734亿日元销售额贡献301亿日元毛利,FC事业以1,320亿日元营收贡献509亿日元毛利。总部确认的FC事业营收还不到直营店销售额的一半,毛利却高出近七成。原因是总部把食材、人工和门店运营这些变动成本留给了加盟商,自己主要承担人员、不动产和系统等相对固定的投入。轻资产不等于没有成本,但成本结构完全不同。
麦当劳的套餐设计也服务于这套模型。汉堡用到面包、肉类和蔬菜,食材成本率较高;饮料和薯条的成本率较低。于是单品的标价定得偏高,再用“汉堡加饮料或薯条”的套餐把顾客引向组合购买。顾客觉得自己占了便宜,商家则靠套餐把不同毛利结构的商品绑在一起,做出利润。
BayCurrent:单价 × 人数 × 利用率,咨询公司的收入公式
咨询公司的收入公式很朴素:每个顾问的单价,乘以顾问人数,再乘以利用率。利用率指顾问有多少时间投入到能产生报酬的项目上。三个变量里,单价和利用率都很难在短期内大幅提高,所以人数成了衡量增长的关键指标。
成本主要是人。顾问的薪酬按职级拉开:年轻顾问月薪大致在数十万到数百万日元,合伙人或高管级别则可能达到每月1,000万日元左右。项目能不能赚钱,取决于收进来的单价能否覆盖这些人力成本,并把利用率维持在较高水平。
IT咨询的项目往往持续一年以上,顾问大部分时间都能计费,利用率偏高。战略咨询的单价更高,但项目常常只有三个月左右,项目之外的准备工作不产生收入,利用率反而偏低。这是两种不同的生意:一个靠稳定占用时间,一个靠高单价覆盖低利用率。
对BayCurrent来说,人数之所以重要,是因为招来的人不会立刻变成战斗力。新人需要培训和项目经验,才能承担更高的单价和利用率。也正因为如此,在数字化转型(DX)需求升温、行业人才争夺加剧的背景下,谁能更快把招来的人培养成可计费的顾问,谁就更容易把人数转化为收入。
咨询项目的收入在合同期内相对稳定,只要项目继续,公司就能持续收费,因此风险看起来较低。但合同并不总是按时间计费:有的客户会采用按成果付费的合同,根据事先设定的评价指标完成度支付报酬;也有咨询公司与客户成立合资公司、分享收益的做法。前者把部分风险转移给咨询公司,后者则用更深的绑定换取更大的收益空间。
持续收入的质量,取决于客户为什么留下来
三家公司的共同点,是把一次性的交易变成一段持续的关系。但三者收钱的依据不同:OBC靠软件订阅和版本更新,日本麦当劳靠品牌、门店网络和加盟合同,BayCurrent靠顾问的时间和项目。它们承担的风险也不同:订阅模式要熬过收入波动的过渡期,加盟模式要把门店运营交给别人、同时维持品牌和系统,咨询模式则受制于人的培养速度和项目的连续性。
所以,“持续收费”不是一条轻松的赛道。从这三家公司的做法看,客户愿意持续付钱,要么是因为服务本身持续有用,要么是因为更换并不轻松。收入能不能留下来,最终还要看毛利率、客户留存和成本结构是否匹配。三家公司给出的答案不同,但问题是一样的:你让客户持续付费的理由,究竟是什么?