3つのストック型ビジネス──OBC、日本マクドナルド、ベイカレントの稼ぎ方
ソフトウェアのサブスク、フランチャイズ、コンサルティング。3つの継続モデルで収益を上げるOBC、日本マクドナルド、ベイカレントの事例を、数字とコスト構造から読み解く。OBCはクラウド移行の過渡期に収入が変動し、その後V字回復。日本マクドナルドは直営店よりFC事業の粗利率が高く、ベイカレントは単価・人数・稼働率で収益が決まる。継続収入の質を分ける条件を考える。

3つのストック型ビジネス──OBC、日本マクドナルド、ベイカレントの稼ぎ方
一度売り切りのビジネスでは、収入は成約の数に左右されます。売れれば当期の利益は大きくなり、売れなければ翌期にすぐ響きます。ストック型のビジネスは収入を時間軸に分散させ、顧客が離れない限り売上が入り続けます。ただし、「継続する」こと自体が利益を保証するわけではありません。以下では、ソフトウェアのサブスクリプション、フランチャイズ、コンサルティングという3つの方法で継続収入を築いた日本企業の事例を見ていきます。収入の源泉も、かかるコストも、抱えるリスクもそれぞれ異なります。
OBC:会計ソフトを買い切りからサブスクへ。過渡期の収入変動を乗り切れるか
オービックビジネスコンサルタント(OBC)の主力製品は会計ソフト「勘定奉行」です。従来は典型的なオンプレミス型のビジネスで、顧客にサーバーや専用端末、ソフトウェアを販売し、保守サービスを提供していました。このモデルの課題は単価ではなく、収入の波にあります。会計ソフトは数十万円することもあり、顧客は簡単には乗り換えません。アップグレードの際には、大きなバージョン更新に合わせて買い替えてもらう必要があります。買い替えを促すために、OBCは大規模な営業体制を維持し、キャンペーンを実施する必要があり、その負担は小さくありません。ハードとソフトをまとめて販売するため、成約時の利益は大きくなりますが、大型案件の反動で翌期は需要が落ち込みやすくなります。
クラウド版は課金の仕組みを変えます。顧客は月額を支払い、契約を解除しない限りOBCは一定額を受け取り続けられます。更新はインターネット経由で行われるため、顧客は常に最新版を使い続けられます。顧客にとっては、大きなバージョン更新のたびに買い直す手間がなくなります。OBCにとっては、収入が「都度の成約」から「契約の積み上げ」に変わるということです。
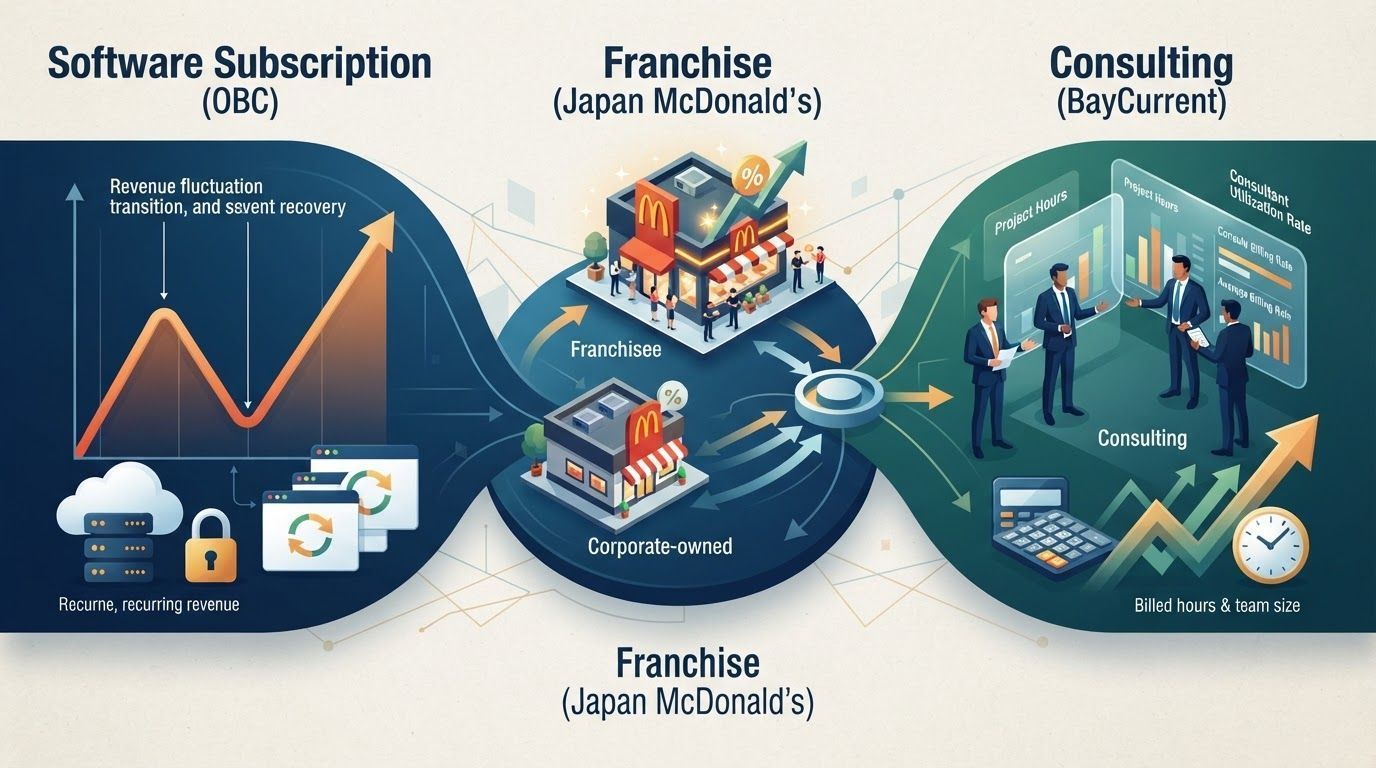
その代償として、過渡期の見栄えは良くありません。2019年3月期、OBCの収入の中心は依然としてオンプレミスで、クラウドはまだ小さな存在でした。2022年3月期には、「勘定奉行」シリーズのサポート終了を機に顧客の移行を促し、オンプレミスの売上が一時的に伸びて営業利益も拡大しました。しかし2023年3月期には、前期の需要先食いの反動で利益が落ち込みました。一方で、クラウドの受注は積み上がり続け、収入の柱へと育っていきました。2024年3月期には営業利益が再び成長軌道に戻り、V字回復を遂げました。この曲線が示すのは、サブスクへの転換は価格の呼び方を変えることではなく、短期的な変動と引き換えに、より安定した長期的な収入曲線を手に入れる取り組みだということです。
日本マクドナルド:直営店が売上を作り、FC店が利益率を作る
外食ビジネスは単純に見えます。料理を作り、顧客に提供し、代金を受け取る。しかし、食材費や人件費、店舗の家賃、水道光熱費はすべて自社で負担するため、利益率を高くするのは簡単ではありません。日本マクドナルドホールディングスの決算を見ると、粗利の大半を生み出しているのは直営店ではなく、ストック型のフランチャイズ(FC)事業です。
日本マクドナルドの国内店舗数は2,982店で、そのうち直営店は878店、約3割を占めます。東京などの大都市圏が中心です。残りの2,104店がFC店です。直営店の売上高は2,734億円、粗利は301億円、粗利率は11%です。直営店は自ら人を雇い、食材を仕入れ、店舗運営費を負担するため、売上高は大きくても手元に残る粗利は厚くありません。
FC店は別の会社が運営します。FC店は自ら人を雇い、食材を仕入れます。多くは非上場で、個別の業績は公開されていません。全店舗を合わせた売上高は5,557億円です。本部はこうした店舗の食材費や人件費を負担せず、FC店の売上高に応じてロイヤルティを受け取ります。さらに不動産の賃貸料、システム利用料、広告費の分担なども受け取ります。ロイヤルティは約3%です。これらの収入はFC事業に計上され、同事業の売上高は1,320億円、粗利は509億円、粗利率は38.6%になります。ここで注意したいのは、5,557億円はFC店全体の売上高で、1,320億円は本部のFC事業の売上高だという点です。数字の範囲が異なります。
比較すると明らかです。直営店は2,734億円の売上高で301億円の粗利を生み、FC事業は1,320億円の売上高で509億円の粗利を生んでいます。本部が計上するFC事業の売上高は直営店の売上高の半分にも満たないのに、粗利は7割近く多くなっています。理由は、本部が食材費、人件費、店舗運営費といった変動費を加盟店に任せ、自らは人員、不動産、システムといった比較的固定費的な負担を中心に担っているからです。アセットライトとはいえ、コストがないわけではありません。しかし、コスト構造はまったく異なります。
マクドナルドのセット戦略も、このモデルを支えています。ハンバーガーはパン、肉、野菜を使うため食材原価率が高く、飲料やフライドポテトは原価率が低くなります。そこで単品の価格を高めに設定し、「ハンバーガー+飲料またはポテト」のセットに顧客を誘導します。顧客は得をしたと感じ、店側は原価率の異なる商品を組み合わせて利益を出せるというわけです。
ベイカレント:単価 × 人数 × 稼働率というコンサル会社の収益式
コンサル会社の収益式はシンプルです。コンサルタント1人あたりの単価に、人数を掛け、さらに稼働率を掛けます。稼働率とは、コンサルタントが報酬の発生するプロジェクトにどれだけ参加できたかを示す指標です。3つの変数のうち、単価と稼働率は短期間で大きく上げるのが難しいため、人数が成長を測る重要な指標になります。
コストの中心は人件費です。コンサルタントの報酬は役職によって開きがあります。若手は月額数十万円から数百万円程度、パートナーや役員クラスになると月額1,000万円程度が相場とされます。プロジェクトが儲かるかどうかは、受け取る単価がこうした人件費を賄い、稼働率を高い水準に保てるかで決まります。
ITコンサルの案件は年単位で続くことが多く、コンサルタントはほとんどの時間を稼働に充てられるため、稼働率は高くなる傾向があります。戦略コンサルは単価が高い一方で、3カ月程度の短期案件が多く、案件外の準備作業は収入を生みません。そのため稼働率は低くなりがちです。同じコンサルでも、安定して稼働を確保するビジネスと、高い単価で低い稼働率をカバーするビジネスでは、成り立ちが異なります。
ベイカレントにとって人数が重要なのは、採用した人材がすぐに戦力になるわけではないからです。新人は研修と案件経験を積むことで、より高い単価と稼働率を担えるようになります。デジタルトランスフォーメーション(DX)の需要が高まり、業界全体で人材獲得競争が激しくなるなか、採用した人材をどれだけ早く稼働できるコンサルタントに育てられるかが、人数を収入に変える鍵になります。
コンサル案件の収入は契約期間中、比較的安定しています。プロジェクトが続く限り継続的に収入を得られるため、リスクは低く見えます。ただし、契約が常に時間単価とは限りません。顧客が、あらかじめ設定した評価指標の達成度に応じて報酬を支払う成果報酬型の契約を採用する場合があります。コンサル会社と顧客企業が合弁会社を設立し、収益を分け合うケースもあります。前者はリスクの一部をコンサル会社側に移し、後者はより深い結び付きと引き換えに、大きな収益機会を得る仕組みです。
継続収入の質は、顧客がなぜ残るかで決まる
3社に共通するのは、一度きりの取引を継続的な関係に変えている点です。ただし、収入の根拠は異なります。OBCはソフトウェアのサブスクリプションとバージョン更新、日本マクドナルドはブランド、店舗網、FC契約、ベイカレントはコンサルタントの時間と案件です。抱えるリスクも違います。サブスクモデルは収入変動の過渡期を乗り切る必要があり、FCモデルは店舗運営を他社に任せつつブランドとシステムを維持しなければならず、コンサルモデルは人材の育成速度と案件の継続性に左右されます。
したがって、ストック型ビジネスは楽な道ではありません。3社の取り組みから言えるのは、顧客が払い続けるのは、サービス自体が継続的に役立つか、乗り換えるのが簡単ではないかのどちらかだということです。収入が残るかどうかは、最終的に粗利率、顧客維持率、コスト構造が噛み合っているかで決まります。3社の答えは異なりますが、問いは同じです。顧客が払い続ける理由を、あなたは何で作っているのか。