从卖硬件到持续收费:索尼如何把游戏、音乐、电影变成“经常性收入”
索尼同时经营游戏、音乐、影视、电子、半导体和金融六块业务。它没有放弃硬件销售,而是在上面叠加平台抽成、版权授权、订阅和 B2B 服务。2012 财年娱乐三项只占约四分之一,到 2022 财年已超过一半。硬件仍是入口,变化的是收入重心与增长来源。

围绕技术的灵感、笔记、想法和轻量阅读内容。
索尼同时经营游戏、音乐、影视、电子、半导体和金融六块业务。它没有放弃硬件销售,而是在上面叠加平台抽成、版权授权、订阅和 B2B 服务。2012 财年娱乐三项只占约四分之一,到 2022 财年已超过一半。硬件仍是入口,变化的是收入重心与增长来源。
阅读文章 索尼同时经营游戏、音乐、影视、电子、半导体和金融六块业务。它没有放弃硬件销售,而是在上面叠加平台抽成、版权授权、订阅和 B2B 服务。2012 财年娱乐三项只占约四分之一,到 2022 财年已超过一半。硬件仍是入口,变化的是收入重心与增长来源。
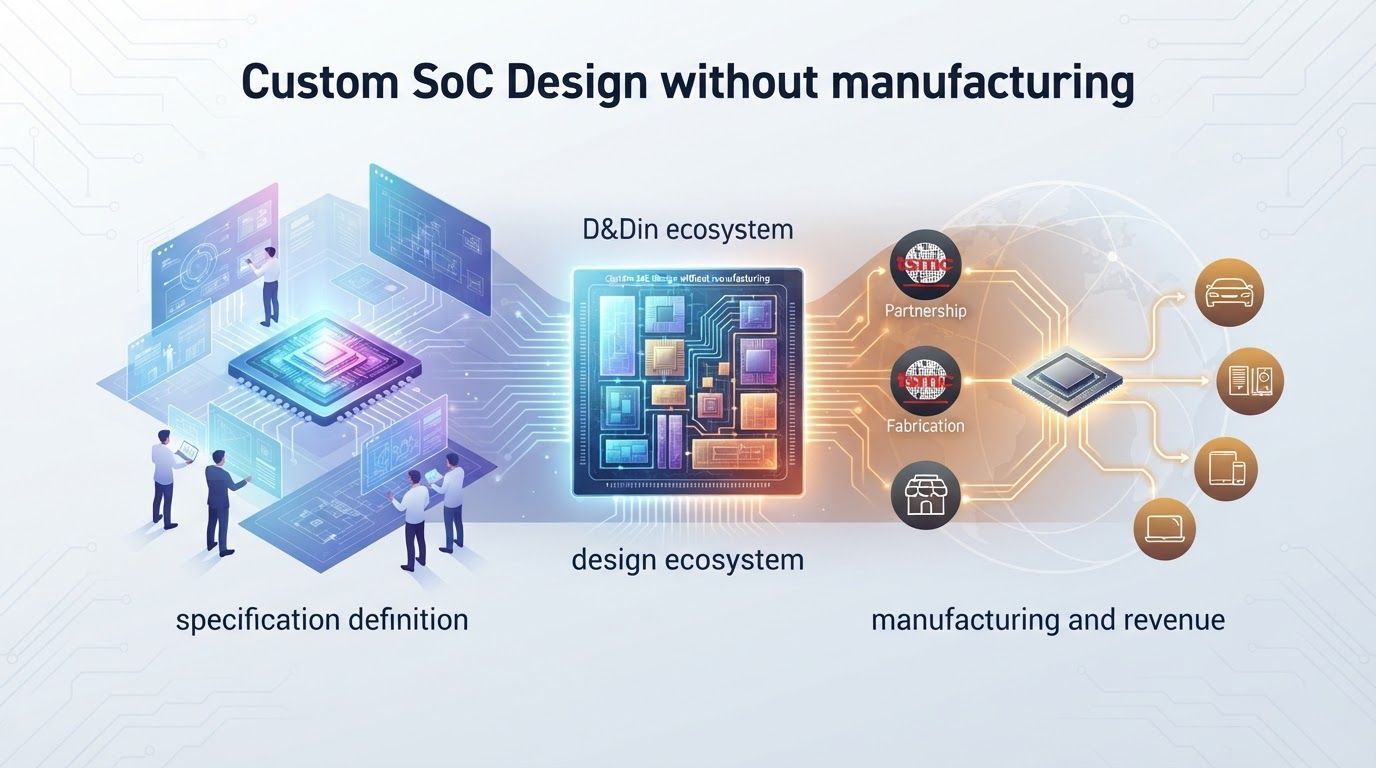
Socionext 没有自己的晶圆厂,也不靠卖标准芯片取胜。它替那些需要差异化、却缺乏芯片设计能力的客户,从头设计完全定制的 SoC。本文拆解它在水平分工中的位置、从接单到量产的收入结构,以及为什么它的研发与设备投资比例会和 TSMC 形成几乎相反的组合。
日产的利润引擎不是卖车,而是汽车金融。2018至2023财年连续六年利润超过汽车业务,2023财年贡献约54%的营业利润。它靠利差、租赁和二手车处置收益赚钱,制造环节的资本投入轻、利润率高,却受新车销量、二手车行情、利率与信用周期牵制。金融能买来时间,但替代不了主业,日产的重建仍未完成。
在东京 IT 就职圈,一位工作十年后跳槽的技术者发现,AI 并不筛选人,而是放大心性:没有底线的非技术操盘手靠拉活、雇人、硬压案件运转生意,招聘与面试都变得轻飘飘。用 AI 挑错字更成了权力游戏。作者借“给每个人发枪”的比喻,追问是否该放缓工业新革命,把创作还给人类。
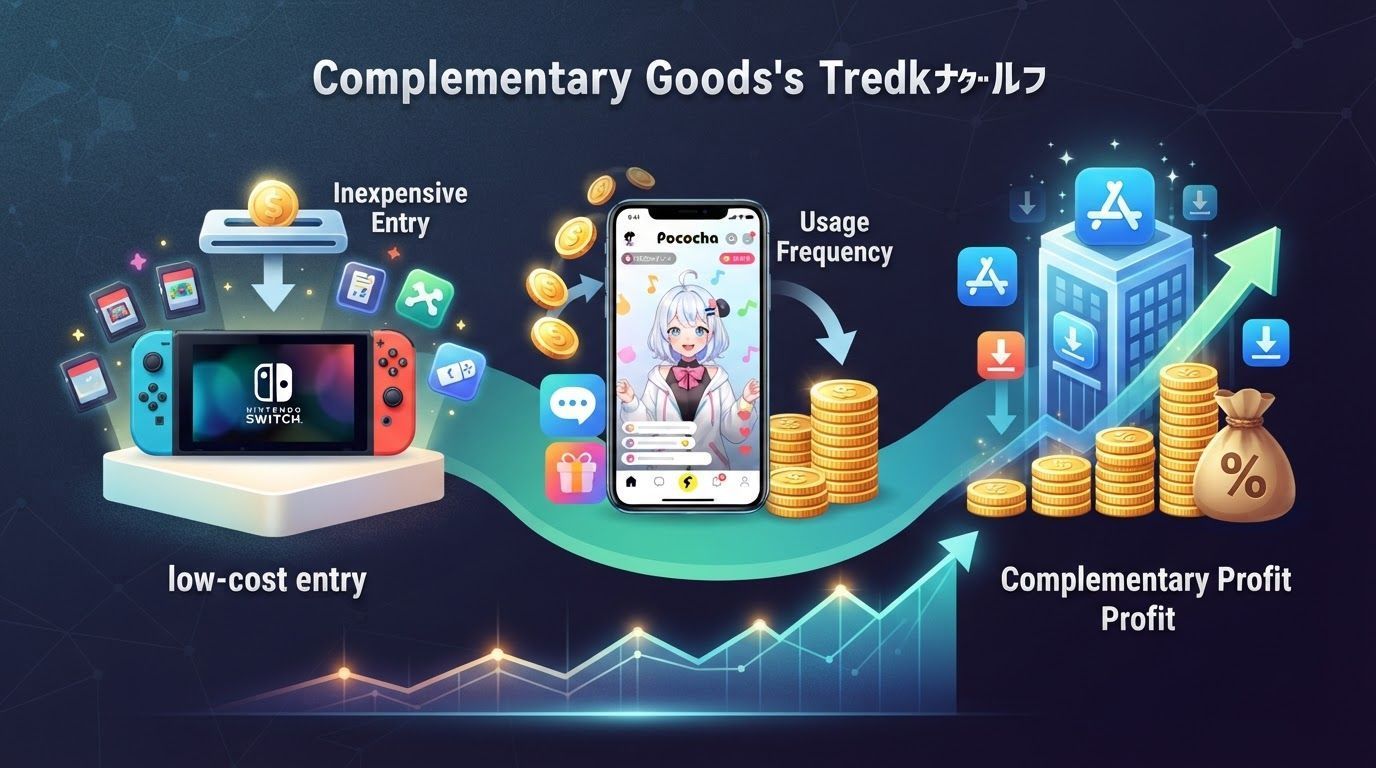
任天堂的Switch、DeNA的Pococha、苹果的App Store,看似互不相干,背后却是同一套结构:把入口做便宜甚至免费来聚集规模,再在利用频率高、边际成本低的互补品上收费。本文用三家的收入与毛利数据拆解这套模式,也审视任天堂连续三期赤字、Pococha后发突围、App Store抽成高毛利的边界,最后给出判断模式是否成立的三个问题。
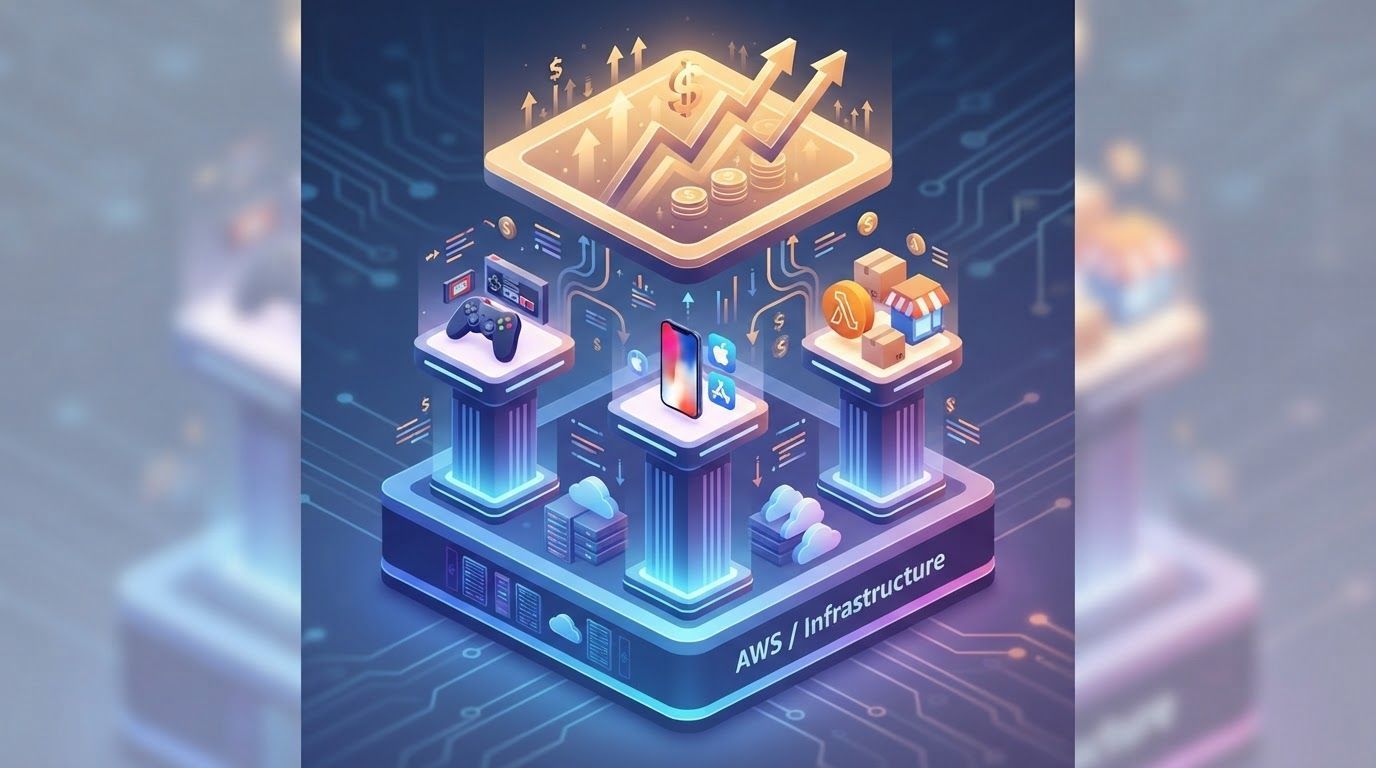
亚马逊约三分之二的营业利润来自 AWS:AWS 的营业利润率高达 27.1%,而收入规模最大的在线商店只有 2.5%。这一差距背后是「互补品平台模式」——以自有的基座产品结合第三方互补品,在平台方、互补品提供者与用户的三者间市场中抽取收益。本文以任天堂、iPhone 和亚马逊的三层业务为例,解释高利润率的来源,也说明 i-mode 为何会在平台竞争中消失。
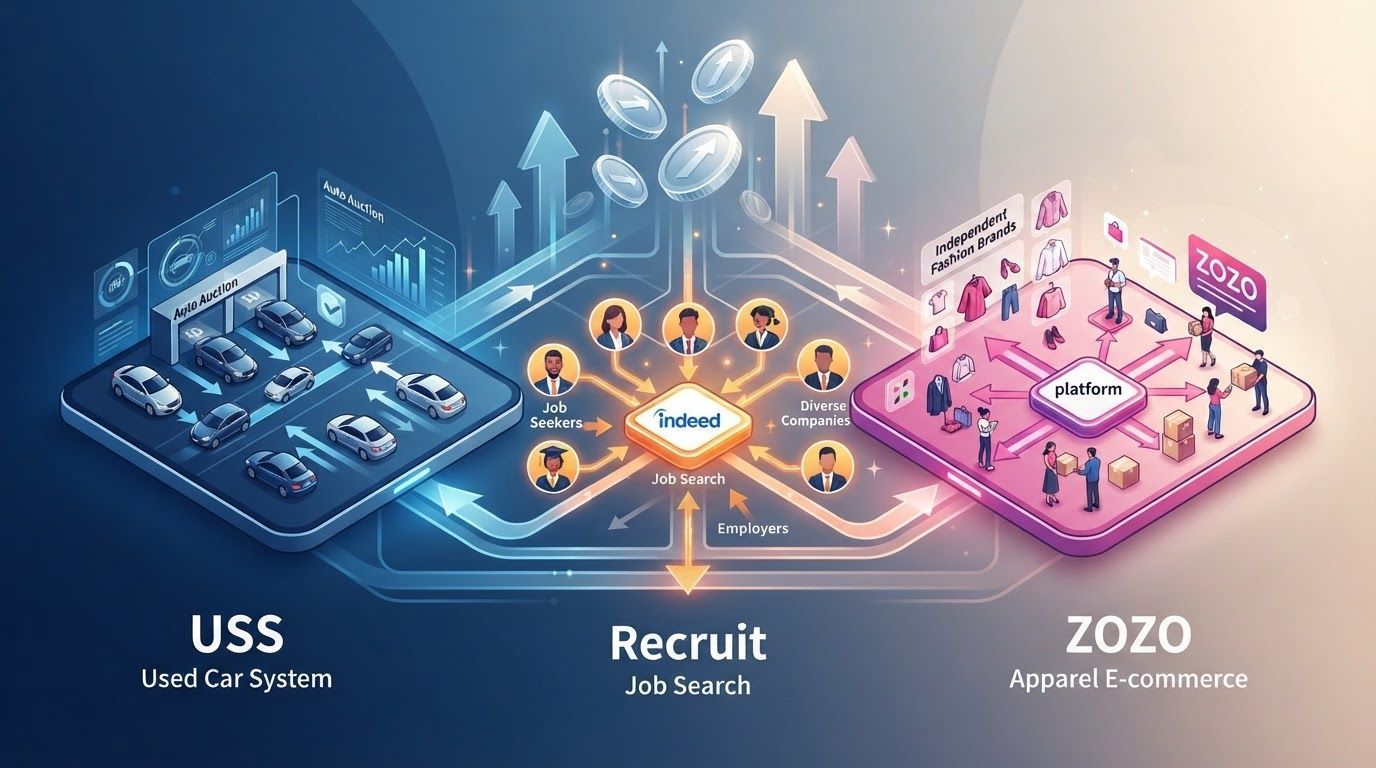
二手车拍卖平台 USS、拥有求职搜索引擎 Indeed 的 Recruit Holdings、服饰电商 ZOZO,身处三个不同行业,收费名目也各不相同,却共享同一套撮合模式:不买断商品,只连接买卖双方并收取手续费。因为不承担库存与价格风险,交易量增长时成本不会同比例上升,高利润率得以维持。但这一模式的前提,是平台必须具备吸引双方的能力——检查体制、数据与 AI,或集客力。本文用三家公司的事实与数字,拆解撮合生意的强度与边界。
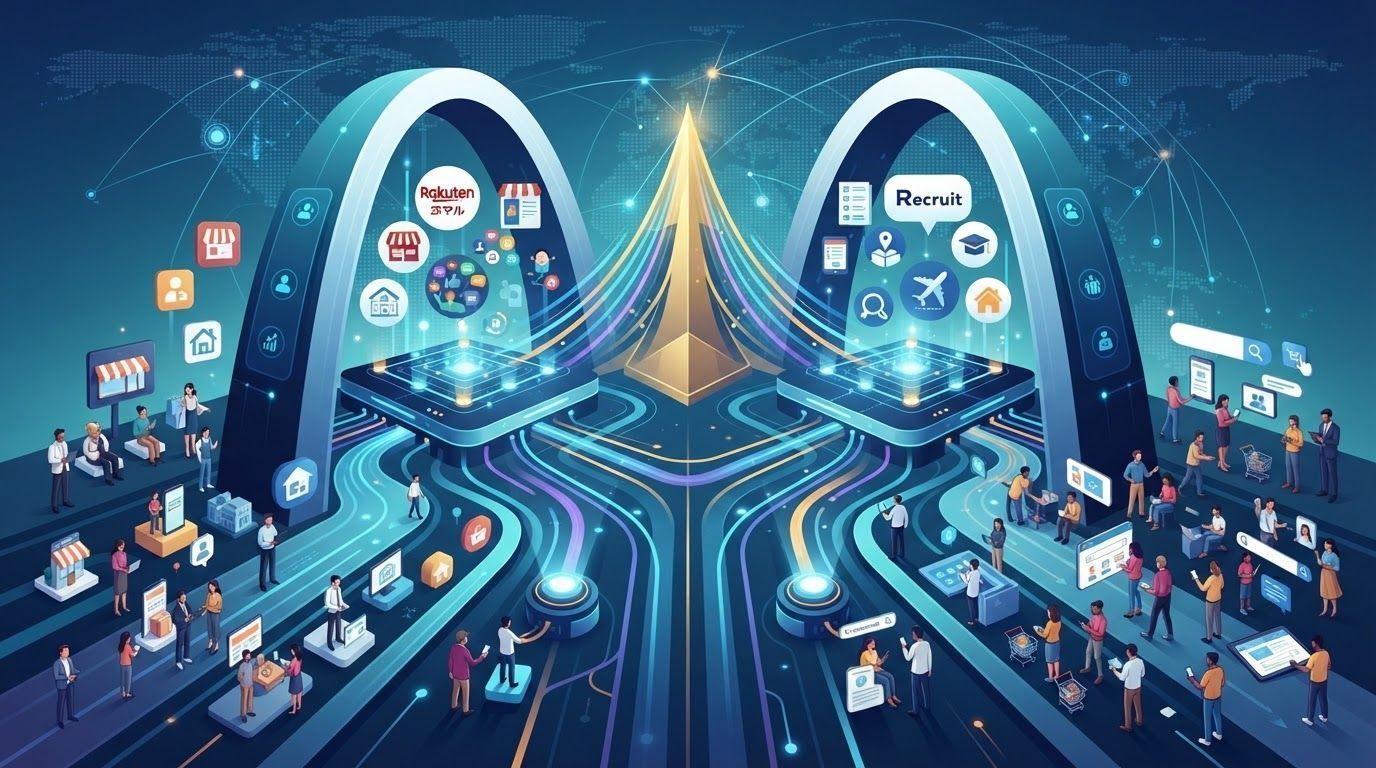
匹配模型连接供给方与需求方,提供交易场所,并从撮合中获利。本文用「价值的源泉」与「获取利润的方式」两个维度拆解它:乐天以商城型模式先聚商家、再聚用户,Recruit 把同一套结构复制到招聘、餐饮、美容、旅行等行业;互联网抹平距离后,市场又容易走向赢家通吃。最后讨论强平台的议价权与交易条件问题。
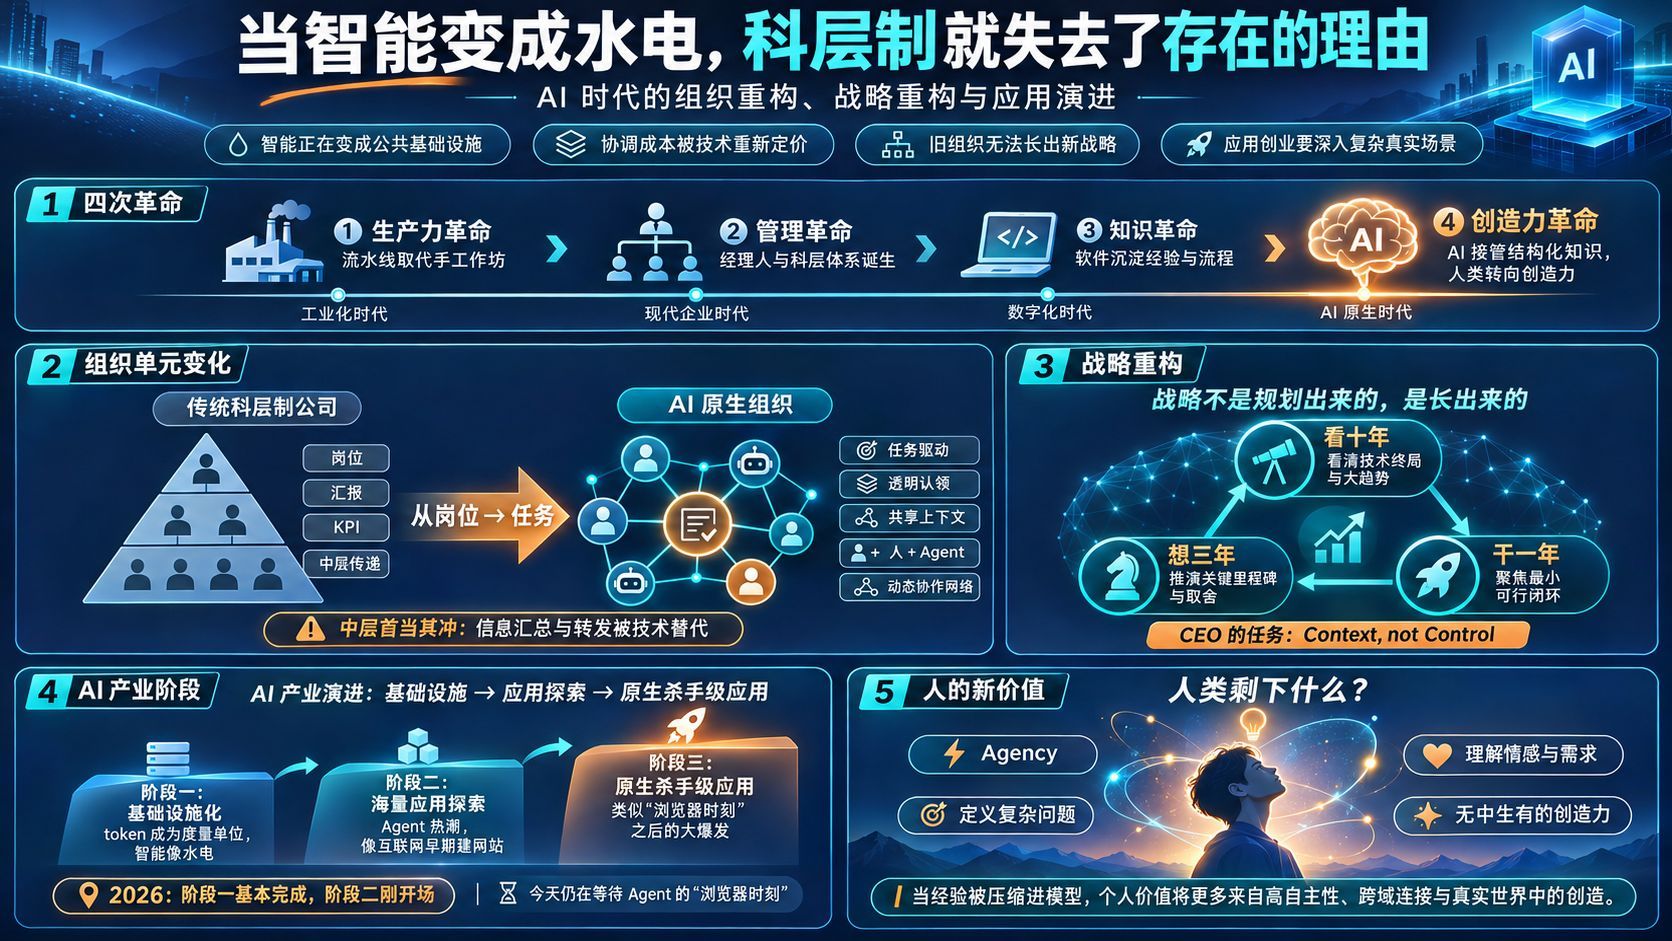
曾鸣在新书《智能》中判断,工业时代的公司制度与科层制正在走向衰亡。当大模型把通用智能变成水电一样的基础设施,组织的最小单元从岗位转向任务,战略也从顶层规划变成组织自发生成。文章梳理 AI 产业的三阶段演进、token 成为度量衡后的云公司终局,以及应用层仍在等待自己的“浏览器时刻”,并追问知识被接管之后,人还剩下什么。
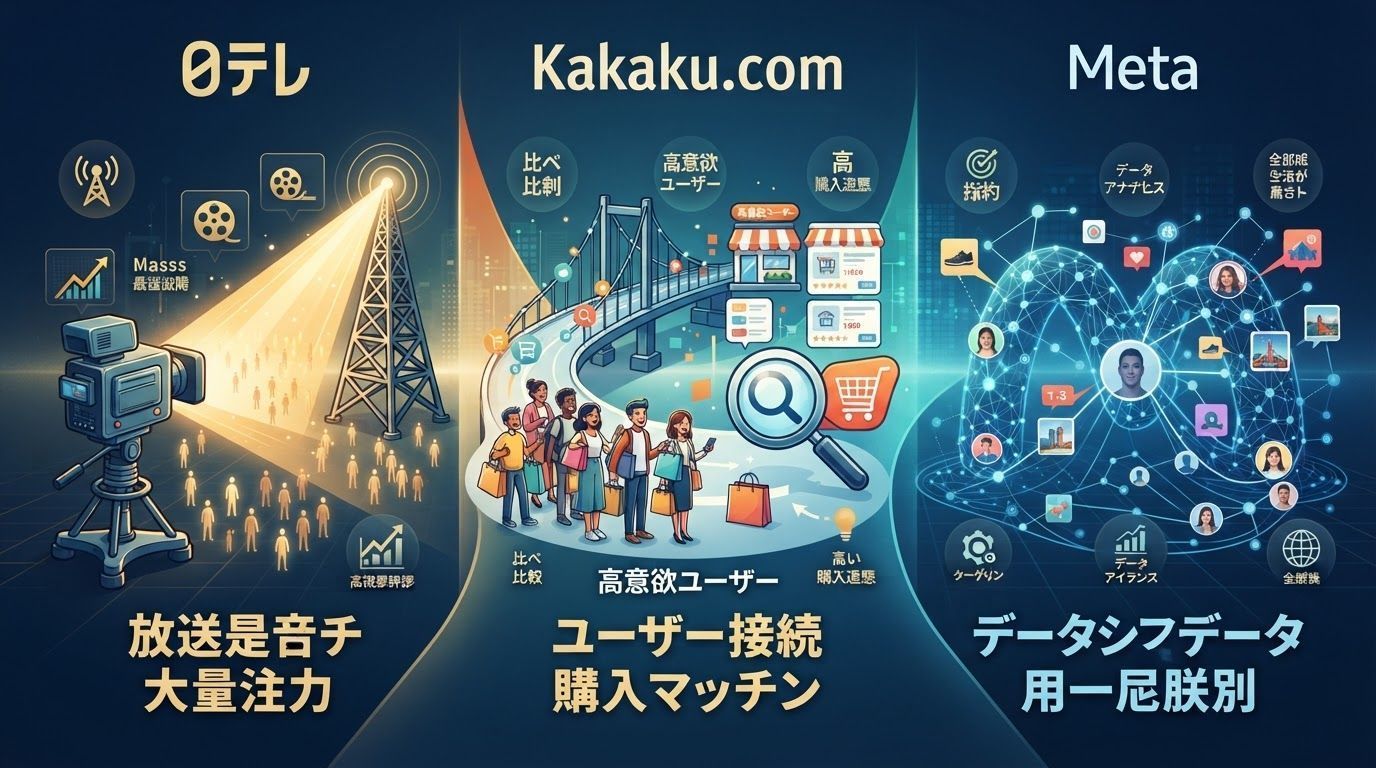
日本电视台、Kakaku.com 与 Meta 三家公司都以广告为主要收入,但各自出售的“稀缺资源”不同:电视台卖收视率支撑的广告时段,Kakaku.com 卖购买意图明确的用户与匹配服务,Meta 卖用户属性与行为数据带来的定向能力。文章比较三者的收入结构、优势与增长边界,也谈到平台责任。