

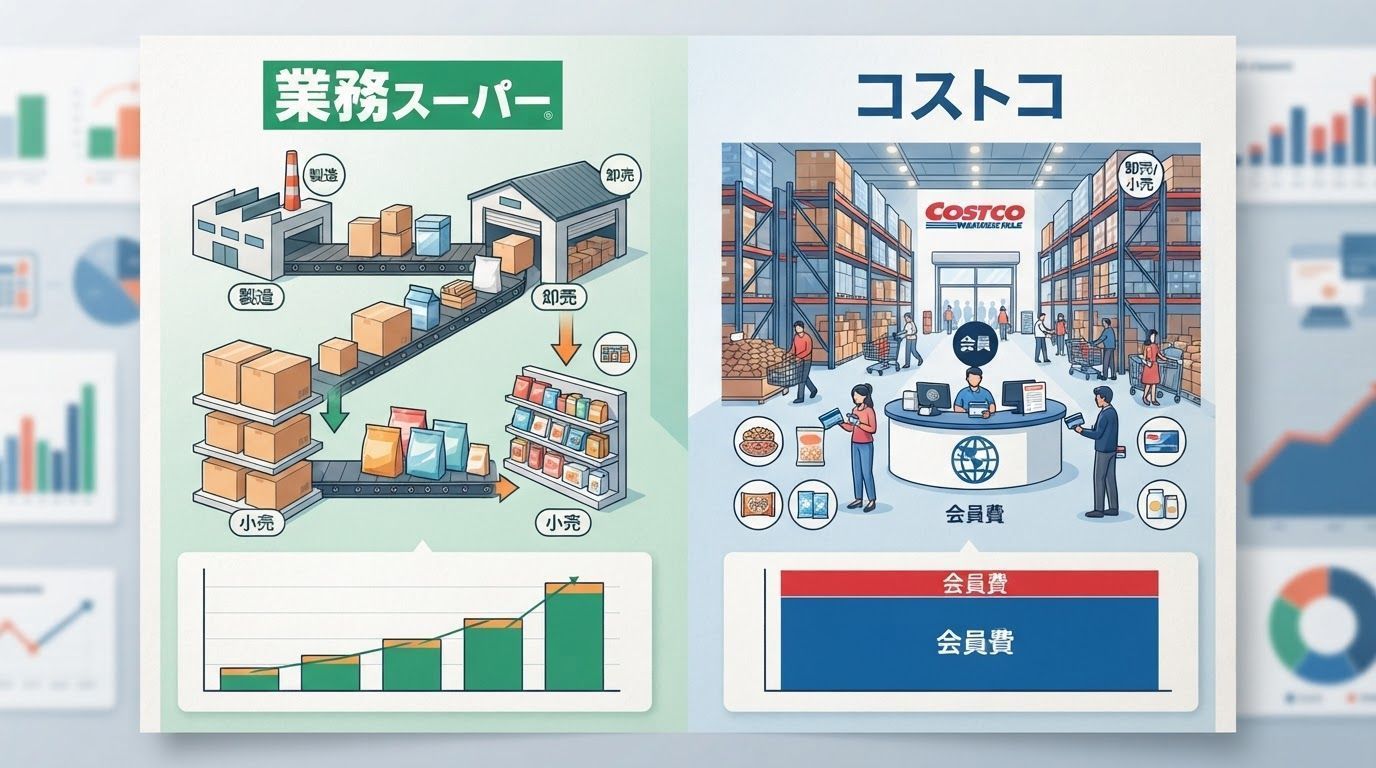
同样卖得便宜,钱从哪里来?业务超市与 Costco 的两种盈利结构
便宜不是补贴,而是三段利润叠在一起
2025年10月期,神户物产的营业收入是5,517亿日元,营业利润399亿日元,营业利润率7.2%。它卖的是几百日元的豆腐、冷冻炒饭和业务用调味料,价格常年贴着“便宜”两个字,利润却没有被低价吃掉。问题因此不是“它为什么能卖得便宜”,而是“在卖得便宜的同时,它从哪里把钱赚回来”。 3
把神户物产的收益结构拆开,会看到三种交易叠在同一条商品链上:向加盟店批发商品的低毛利零售、按进货额收取的持续型加盟费,以及自有品牌(PB)从开发到制造销售的制造利润。门店只负责最后一段,真正的利润藏在它后面的工厂、仓库和契约里。 1
神户物产的三层收益结构
业务超市(業務スーパー)的门店大半由加盟店运营,截至2024年10月末在日本已有1,084家店。神户物产作为总部,先把商品集中采购进来,再批发给各加盟店;加盟店按总部给定的价格体系销售,总部同时赚取批发差价和加盟费。总部本身还兼着制造商和FC总部的角色,这让它可以同时控制货源和门店网络。 1 2
| 交易模型 | 收入从哪里来 | 毛利特征 | 主要风险 |
|---|---|---|---|
| 低成本零售(批发) | 向加盟店批发商品 | 单件毛利低,靠周转和规模 | 库存、价格竞争与加盟店销售 |
| 持续型契约(加盟费) | 按进货额的1%收取权利金 | 几乎不随销量增加成本 | 加盟店经营与区域条件差异 |
| 制造销售(PB) | 自有工厂与合作工厂开发、生产、销售 | 开发与制造成本可控,毛利高于纯批发 | 品质管理、原料与汇率 |
加盟费只有进货额的1%,总部靠什么赚钱? 1 这里容易把“1%”误读成销售额的1%。业务超市的FC(加盟连锁)招募资料写的是“仕入金額の1%”,也就是加盟店进货金额的1%,而且北海道、关东、关西、九州等区域的条件并不相同。 如果总部只靠这1%,很难覆盖商品开发、物流和门店支援的成本。从结构上看,收入的大头来自批发差价:总部把分散的食品工厂和海外产地组织起来,以更低的成本把货送进加盟店。低加盟费降低了加盟店的开店门槛,门店越多,批发规模越大,总部在上游的议价能力也越强。
商品与钱如何流动 1
工厂把商品交给总部,总部批发给加盟店,加盟店卖给消费者;加盟费按进货额回流总部。制造、批发和契约三种收益,分别落在三个环节。
flowchart LR
    factory["自建工厂与海外合作工厂"] --> hq["神户物产(FC总部)"]
    hq -->|"批发"| store["业务超市加盟店"]
    store -->|"销售"| customer["消费者"]
    store -.->|"权利金(进货额1%)"| hq
    hq -.->|"PB制造销售"| factory
PB 与自有工厂:把成本压进产品里
第二个支点是把商品变成自有品牌。2024年时点,神户物产的PB比率约为34%;按销售额计算,门店里大约三分之一的商品是总部参与企划、指定工厂生产的PB。PB不经过品牌商的加价环节,总部可以直接和工厂谈成本,再把这部分空间让给价格。 2
支撑这个比率的是工厂。神户物产在日本国内拥有约27个食品加工基地,在海外与约50个国家的合作工厂交易;从鸡蛋、乳制品到冷冻食品,不少原料在集团内完成加工,再进入PB商品。它还收购经营困难的食品工厂,既拿到设备,也拿到配方和工艺,用制造业的方式做零售。 2 1
- 开发、制造、物流、销售在同一条链上,减少中间加价
- 用PB的批量稳定原料采购和工厂开工率
- 进口原料与国内工厂互为备份,降低对单一产地的依赖 2
对照 Costco:利润在门口,还是在供应链里?
把镜头移到美国,Costco用另一种方式做到“天天低价”。2024年8月期,Costco净销售额2,496亿美元,会员费收入48亿美元;全球约890家仓库店,其中日本35家;付费会员7,620万人,全球续费率90.5%。商品毛利率只有10.9%,营业利润却有92.9亿美元。 5 6 7
| 维度 | 神户物产(业务超市) | Costco |
|---|---|---|
| 门店由谁运营 | 多为FC加盟店 | 总部直营的仓库店 |
| 主要收入 | 商品批发与PB制造销售 | 商品销售加会员费 |
| 利润支点 | 供应链上游的制造与批发差价 | 会员费,几乎没有进货成本 |
| 低价怎么维持 | 自有工厂、PB、集中采购 | 精简SKU、大包装、高周转 |
| 扩张方式 | 招募加盟店、增加工厂 | 开新仓库店、提高会员数 |
48亿美元的会员费,相当于92.9亿美元营业利润的52%。会员费几乎不随商品销量增加而增加成本,续费率又稳定在90%以上,所以Costco可以把商品毛利压到11%:它在门口收一次钱,再让顾客为了“把会费用回来”反复进店。神户物产没有这道门槛,它只能在商品经过的每一段里省钱、赚钱。 5 6
这套模式在哪里会失效
第一个条件是汇率和原料。神户物产的进口商品占两到三成,国内生产商品的原料也有不少依赖进口。日元贬值会直接抬高进货成本,而天天低价(EDLP)又要求它不能频繁涨价。2012年10月期到2024年10月期,日元从1美元兑80日元跌到152日元,它的营业利润反而增长到8.1倍,说明PB和自有工厂吸收了一部分冲击;但这不等于汇率风险消失,只是被延后或分散到更长的链条里。 2
第二个条件是加盟店的质量。FC模式让总部用较少的资本开出门店,但选址、运营和服务由加盟店承担;总部收的是进货额的1%,加盟店必须先赚到钱,这个循环才成立。门店密度上升后,同一品牌之间的客源争夺、区域条件差异和加盟店退出,都会反过来影响总部的批发规模。 1
第三个条件是估值。2026年11月,神户物产的市值约8,700亿日元,PER约23倍。市场给它的价格,包含了对“继续开店、继续提高PB比率、继续守住利润率”的预期;任何一项停下来,估值都会先于业绩调整。“一兆日元”是常被引用的量级,但市值本身会随股价波动,不是一个固定的坐标。 4