

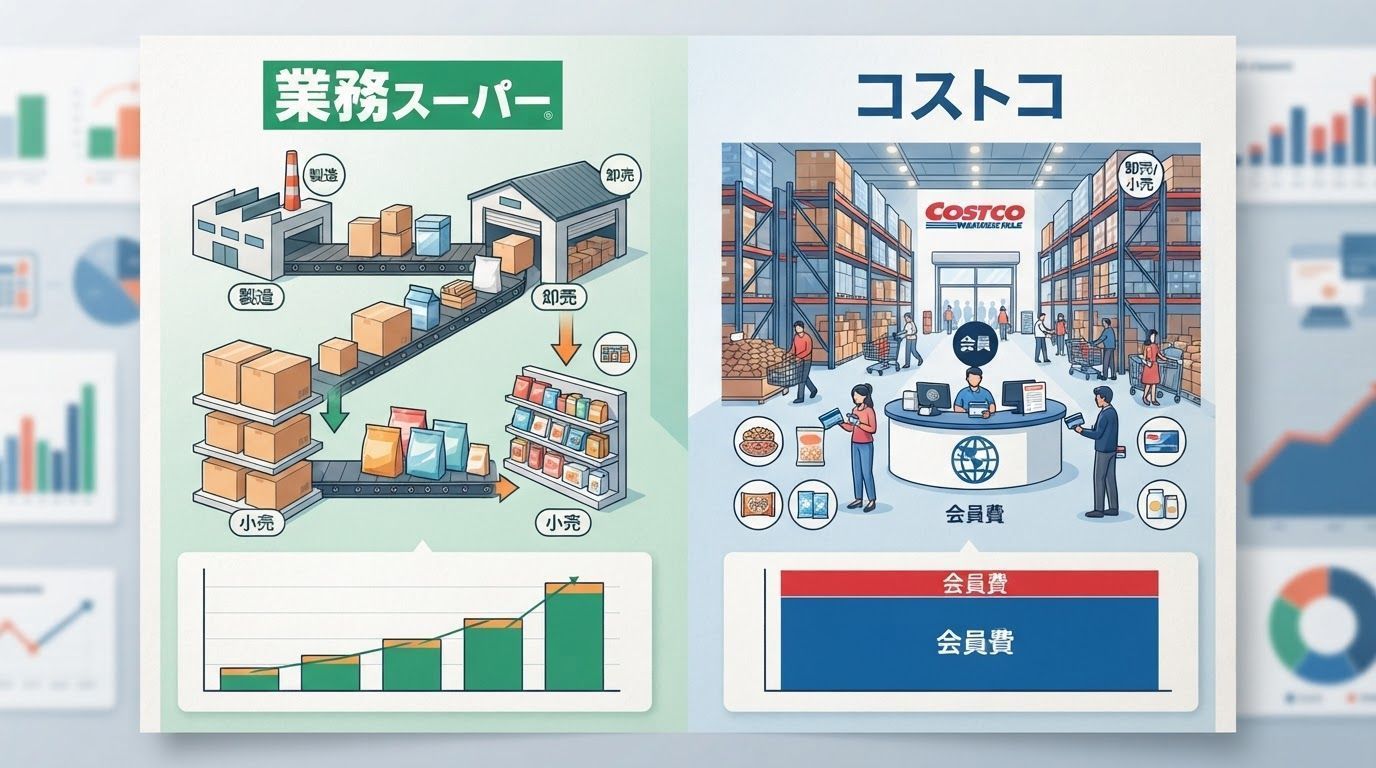
「安さ」はどこで利益になるのか——業務スーパーとコストコの収益構造
「安い」は値引きではなく、三つの利益の重ね合わせ
2025年10月期、神戸物産の売上高は5,517億円、営業利益は399億円、営業利益率は7.2%だった。棚に並ぶのは数百円の豆腐、冷凍炒飯、業務用調味料で、価格はいつも「安い」側にある。それでも利益は価格に食われていない。問いは「なぜ安く売れるのか」ではなく、「安く売りながら、どこで稼いでいるのか」になる。 3
収益構造を分解すると、三つの取引が同じ商品の流れに重なっている。加盟店への卸売という低粗利の小売、仕入額に応じた継続的な加盟金、そしてPBを企画・製造・販売する製造利益だ。店舗は最後の一段を担うだけで、利益はその背後にある工場、物流、契約の中に置かれている。 1
神戸物産の三段階の収益構造
業務スーパーの店舗の多くは加盟店が運営し、2024年10月末で1,084店を数える。神戸物産はFC本部として商品をまとめて仕入れ、加盟店に卸す。加盟店は本部の価格体系で販売し、本部は卸売の差益と加盟金を受け取る。本部自身がメーカーとFC本部を兼ねているため、供給元と店舗網の両方に手が届く。 1 2
| 取引モデル | 収入の源 | 粗利の特徴 | 主なリスク |
|---|---|---|---|
| 低コスト小売(卸売) | 加盟店への商品卸売 | 一点あたりの粗利は低く、回転と規模で稼ぐ | 在庫、価格競争、加盟店の販売力 |
| 継続型契約(加盟金) | 仕入額の1%のロイヤルティ | 売上が増えてもコストはほとんど増えない | 加盟店の経営、地域ごとの条件差 |
| 製造販売(PB) | 自社工場・協力工場での企画、生産、販売 | 開発と製造のコストを管理でき、純粋な卸売より粗利が高い | 品質管理、原材料、為替 |
加盟金が仕入額の1%なら、本部は何で稼ぐのか 1 ここで「1%」を売上高の1%と読み違えやすい。業務スーパーのFC募集資料には「仕入金額の1%」とあり、加盟店が仕入れた金額に対しての1%だ。しかも北海道、関東、関西、九州などで条件は異なる。 この1%だけで商品開発、物流、店舗支援のコストを賄うのは難しい。構造から見れば、収入の中心は卸売の差益である。本部が食品工場や海外の産地をまとめ、加盟店により低いコストで商品を届ける。加盟金を低く抑えたことで加盟店は出店しやすくなり、店舗が増えるほど卸売の規模が膨らみ、上流での交渉力も強くなる。
商品とお金の流れ 1
工場が本部に商品を渡し、本部が加盟店に卸し、加盟店が消費者に売る。加盟金は仕入額に応じて本部へ戻る。製造、卸売、契約の三つの収益が、それぞれ別の場所に落ちる。
flowchart LR
    factory["自社工場・海外協力工場"] --> hq["神戸物産(FC本部)"]
    hq -->|"卸売"| store["業務スーパー加盟店"]
    store -->|"販売"| customer["消費者"]
    store -.->|"ロイヤルティ(仕入額の1%)"| hq
    hq -.->|"PBの製造販売"| factory
PBと自社工場——コストを商品の中に畳み込む
第二の支点は、商品を自社ブランドに変えることだ。2024年時点で神戸物産のPB比率は約34%。売上高で見ると、店頭の商品のおよそ三分の一は、本部が企画し、指定した工場が生産するPBということになる。PBはナショナルブランドのマージンを挟まないぶん、本部が工場と直接コストを交渉し、その分を価格に回せる。 2
その比率を支えるのが工場だ。神戸物産は国内に約27の食品加工拠点を持ち、海外では約50カ国の協力工場と取引する。卵や乳製品から冷凍食品まで、多くの原料をグループ内で加工してPB商品に仕上げる。経営難に陥った食品工場を買収し、設備だけでなくレシピや製造ノウハウも手に入れる。小売を製造業のやり方で組み立てている。 2 1
- 企画、製造、物流、販売を同じ流れに置き、中間のマージンを減らす
- PBをまとめて作ることで、原料調達と工場の稼働を安定させる
- 輸入原料と国内工場を互いのバックアップにし、産地の偏りを減らす 2
コストコとの対比——利益は入口か、供給網か
視線を米国に移すと、コストコは別のやり方で「毎日安い」を成立させている。2024年8月期の純売上高は2,496億ドル、会員費収入は48億ドル。世界で約890の倉庫店を展開し、うち日本は35店。有料会員は7,620万人、世界の更新率は90.5%。商品の粗利率は10.9%しかないが、営業利益は92.9億ドルに達する。 5 6 7
| 軸 | 神戸物産(業務スーパー) | コストコ |
|---|---|---|
| 店舗の運営 | 多くがFC加盟店 | 本部直営の倉庫店 |
| 主な収入 | 商品の卸売とPBの製造販売 | 商品販売と会員費 |
| 利益の支点 | 供給網の上流にある製造と卸売の差益 | 会員費。仕入れコストがほとんどかからない |
| 安さの維持 | 自社工場、PB、集中仕入れ | SKUの絞り込み、大容量、高い回転率 |
| 拡張の方法 | 加盟店の募集、工場の増設 | 新規倉庫店の出店、会員数の拡大 |
48億ドルの会員費は、92.9億ドルの営業利益の52%に相当する。会員費は商品の販売量が増えてもコストがほとんど増えず、更新率も90%以上で安定している。だからコストコは商品の粗利を11%まで下げられる。入口で一度お金を受け取り、会員が「会費を回収しよう」と繰り返し店に来る構造をつくっている。神戸物産にはこの入口がない。商品が通る各段階で、コストを削り、利益を残すしかない。 5 6
このモデルが効かなくなる条件
第一の条件は為替と原材料だ。神戸物産の輸入商品は2〜3割で、国内生産商品の原材料も少なからず輸入に頼る。円安は仕入れコストを直接押し上げるが、EDLPは頻繁な値上げを許さない。2012年10月期から2024年10月期にかけて、円は1ドル80円から152円まで下落した。それでも営業利益は8.1倍に増えており、PBと自社工場が衝撃の一部を吸収したことがわかる。ただし為替リスクが消えたわけではなく、より長い供給網の中で先送りされ、分散されているだけだ。 2
第二の条件は加盟店の質だ。FCは本部が少ない資本で店舗を増やせる仕組みだが、立地、運営、接客は加盟店が担う。本部が受け取るのは仕入額の1%であり、加盟店が先に利益を出して初めて循環が回る。店舗密度が上がれば、同じブランド同士の客の奪い合い、地域ごとの条件差、加盟店の撤退が、本部の卸売規模に跳ね返ってくる。 1
第三の条件は評価だ。2026年11月時点で神戸物産の時価総額は約8,700億円、PERは約23倍。市場が付けている価格には、「出店を続ける」「PB比率を上げる」「利益率を守る」という三つの期待が含まれている。どれかが止まれば、業績より先に評価が調整する。「1兆円」はよく引用される規模だが、時価総額は株価で動くもので、固定された座標ではない。 4