
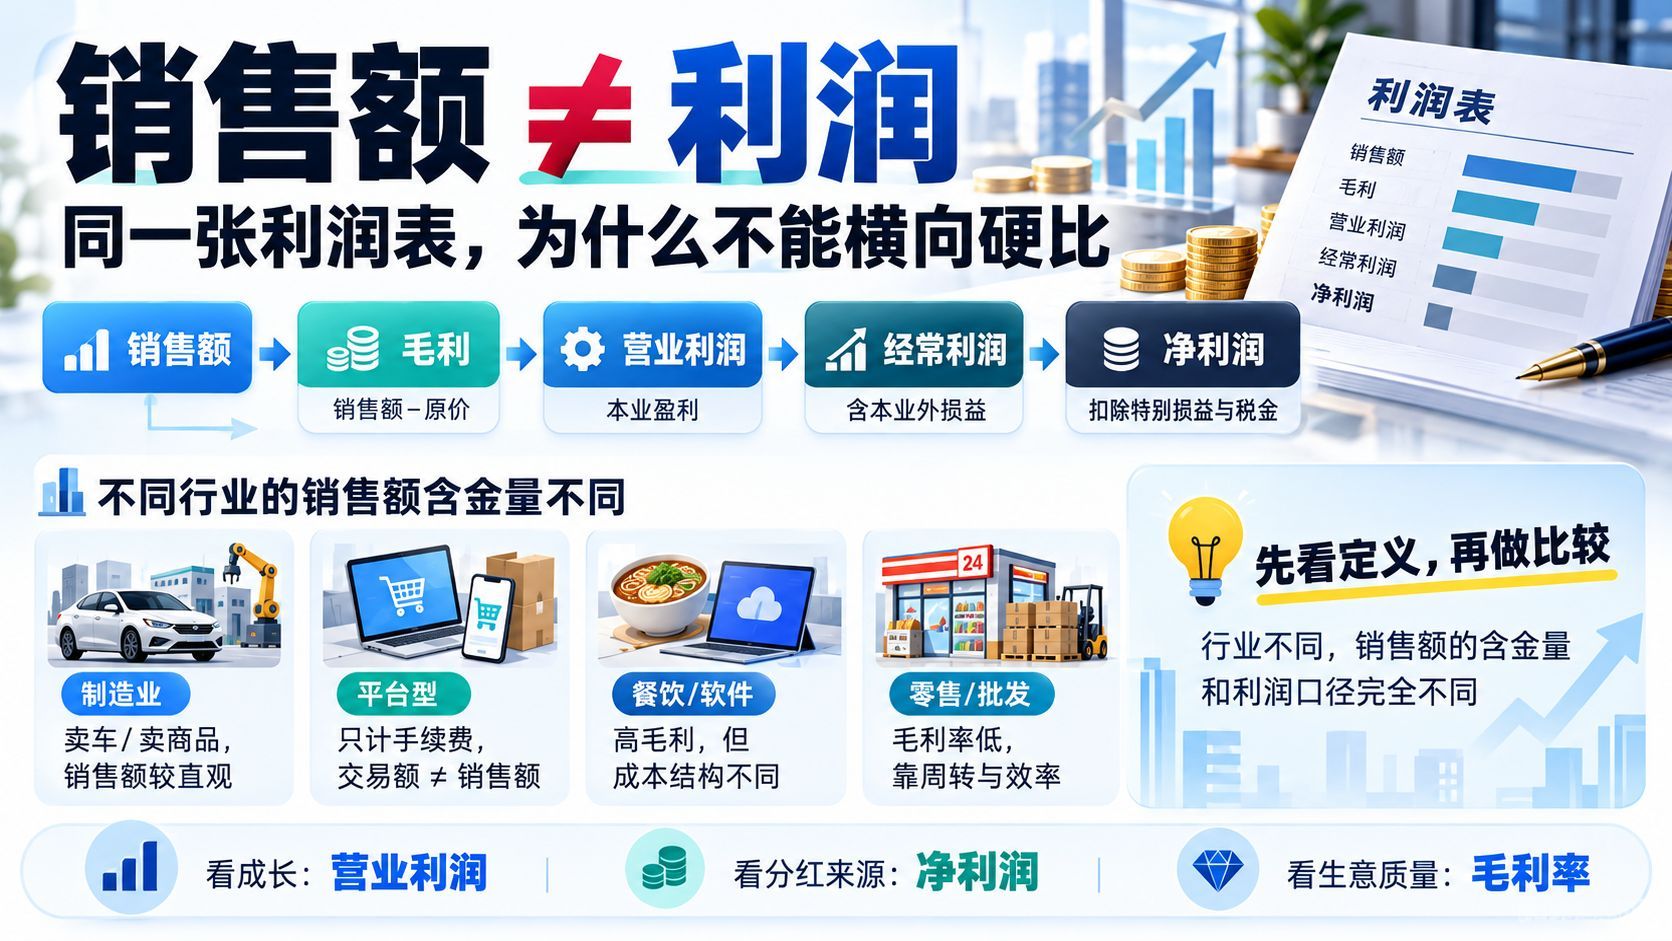
看懂销售额与利润:同一张利润表,为什么不能横向硬比
销售额和利润是比较企业时最常用的数字,但它们的口径会因行业和公司而大不相同。本文以制造业为例,梳理从销售额、原价、销售管理费到营业利润、经常利润、净利润的层级,再用Mercari只计约一成手续费的平台模式、建设业的收入确认准则、证券与游戏公司难以预估的业绩,说明销售额含金量的差异;随后解释毛利率高低背后的三种成因,以及综合商社、日本邮船、软银集团分别重视净利润、经常利润与NAV的原因,并介绍事业利润、EBITDA与EBIT。

看懂销售额与利润:同一张利润表,为什么不能横向硬比
比较两家公司时,最顺手的标尺往往是销售额和利润。但这两个数字怎么算出来,会因行业和公司而完全不同。不先弄清口径就做横向比较,得到的多半是错觉。真正需要掌握的,是"销售额"和"利润"各自的定义,以及一家公司到底该看哪一个指标。
从销售额到净利润:利润表的几级台阶
所谓销售额,指在某一段期间内(一般是一年)究竟卖出了多少产品和服务,用金额来表示。要把销售额做出来,先得有产品、商品或服务。以制造业为例:为了生产产品,需要工厂、加工用的设备、材料,以及现场工人的工资——这些为生产商品而花的费用叫原价。此外还有销售人员的薪酬、广告宣传费,以及人事、总务、财务等间接部门的人工费和总公司房租,这些叫销售管理费。
用销售额减去原价和销售管理费,得到的就是营业利润。营业利润之所以重要,是因为它字面意义上就是本业的盈利,也是最容易看懂的指标:与前一期相比增长了多少,可以衡量成长性;相对销售额的比率,可以看出一家公司赚钱的效率。
再往下走:在营业利润的基础上,加上本业以外的事业损益,比如向银行借款的利息、来自投资对象的分红、不动产的租金收入等,得到的是经常利润。从经常利润中再扣除一次性费用——例如出售工厂带来的特别收益、裁员产生的特别损失——以及税金,剩下的就是净利润。净利润是分红的来源,分给股东之后剩余的部分作为内部留存,在资产负债表中不断累积。
销售额的"含金量"因行业而变
长期做企业报道的人对这一点体会很深。过去进入东洋经济的新人记者,通常会被分配汽车、日用品、精密机械一类的行业,然后为公司四季报、周刊东洋经济和东洋经济在线写稿。之所以把这些行业交给新人,是因为汽车和日用品卖出的数量几乎直接等于销售额,扣掉采购和制造的费用就是利润,业绩动向相对好读。
以马自达为例,极端简化地说,就是"多少钱的车卖出了多少台"。卖得动的是小型车马自达2,还是大型 SUV 马自达 CX-80,又或者有多少通过 OEM 挂上别家品牌销售,变量很多,但销售额的产生机制没变。费用也类似:材料与零部件的采购、组装成本、生产效率、汇率、品质等,会有波动,但基本属于变化容易看懂的项目。
可换到别的行业,销售额的内容会大幅偏离直觉。做二手交易的 Mercari,其平台上自由市场的流通总额超过 1 万亿日元,但市场平台业务的销售额只有约 1000 亿日元。原因在于,它只把从卖家那里收取的约 10% 手续费计为销售额。如果像 Amazon 或 Askul 那样,从采购到销售全部自己做,那么销售总额本身就会全额变成销售额。同样规模的交易活动,销售额可以差出一个数量级。
建设业则用另一种方式确认收入:按工程进度确认收入和费用,这就是收入确认准则,过去叫完工百分比法。若能把成本压住、提前完工,利润就会增加;反过来,工期拖长或材料价格暴涨,业绩会急剧恶化。材料价格看看行情大致能判断,但每一项工程的进度和盈亏,外人很难掌握。
证券公司随股市成交动向起伏,游戏公司押注的新作能不能成为爆款,除非是极有名的系列作品,否则无法预测。因为难以合理估计,不少这类公司干脆不披露业绩要素。
毛利率:判断生意质量的一把尺
用销售额减去原价,得到的是销售总利益,也就是毛利。毛利之所以重要,是因为毛利相对销售额的比率——毛利率——越高,说明原价越低、生意的附加值越高。这件事有三种不同的成因。
第一种,靠自身竞争力。 基恩士和欧比克这类公司,毛利率和营业利润率都明显高于同行:同行的营业利润率大约在 10% 左右,而这两家都超过 50%。这是靠自己的努力提高了产品和服务的竞争力,从而拿到了高附加值。
第二种,靠行业结构。 软件、游戏、音乐、出版等内容产业,同一个产品可以让很多用户使用,复制成本极低,因此手握爆款的公司原价率低、毛利率高。营销费用先行、一度亏损的情况也有,但这种模式与订阅制、免费增值的相性极好。餐饮业同样属于毛利率偏高的一类,大约六到七成,因为店里提供的商品成本被控制在三到四成。代价是厨师和服务人员等人工费偏重,营业利润率因此不高。业界把食材费(food cost)和人工费(labor cost)的首字母合起来称为 FL 成本,合适的水平大约在 65% 上下。日本麦当劳控股直营店的成本结构是材料费 38.1%、人工费 26.5%,合计 64.6%,几乎就贴着 65% 这条线。
第三种,是结构上就偏低的行业。 零售和批发因为采购比例天然很高,毛利率偏低。这类企业靠商品开发、品类组合和销售方式想尽办法提高收益性,但超市的利润率大约 4%,专业商社大约 2%,依然处在很低的水平。
该看哪一个利润:不同公司重视的指标并不相同
营业利润表示本业的盈利,但它不包含本业以外事业的损益、一次性的特别损益和税金。作为资料出版方的东洋经济,在公司四季报和公司四季报行业地图中,就把营业利润当作最重要的指标来刊登。不过,企业和行业不同,被重视的指标也会不同。
综合商社重视的是净利润。它们的出资对象五花八门,收到的分红金额大,事业买卖又活跃,特殊损益波动剧烈,因此更适合用净利润来看。
海运巨头日本邮船是另一个例子。疫情期间运费高涨,它持有 38% 股份的权益法适用公司 Ocean Network Express Holdings(ONE)业绩急剧扩大。2022 年 3 月期和 2023 年 3 月期,日本邮船计入了 7000 亿到 8000 亿日元的权益法投资收益,营业利润只有 2000 亿日元量级,经常利润却超过了 1 万亿日元。ONE 虽然不是日本邮船的合并子公司,却是它重要的出资对象之一。
软银集团重视的则是 NAV,即净资产的资产价值、实质上的净资产,算法是从持有的股票中减去净负债(借款等)。转型为投资公司之后,该公司的业绩会随持股估值的增减和出售而大幅上下波动。强调 NAV,正是为了说明自己有多少价值。
也有公司使用事业利润、EBITDA 或 EBIT 这类指标。事业利润的定义因公司而异,多数情况下包含权益法投资损益以及事业的减损和出售收益,但不含金融相关费用。EBITDA 是息税折旧摊销前利润,等于净利润加上税金、折旧摊销和利息支出;EBIT 则是息税前利润,在同样的计算里不包含折旧摊销。这两个指标不把设备投资带来的折旧和纳税算进去,被视为衡量纯粹盈利能力的指标,在 M&A 等金融领域很受欢迎。
无论是销售额、各种口径的利润,还是被公司摆到首位的那个指标,比较企业的前提都是先弄清每个数字的内容。销售额和利润是共同的语言,但只有理解了它们在具体行业和具体公司里怎么产生,这把尺子才真正可用。