
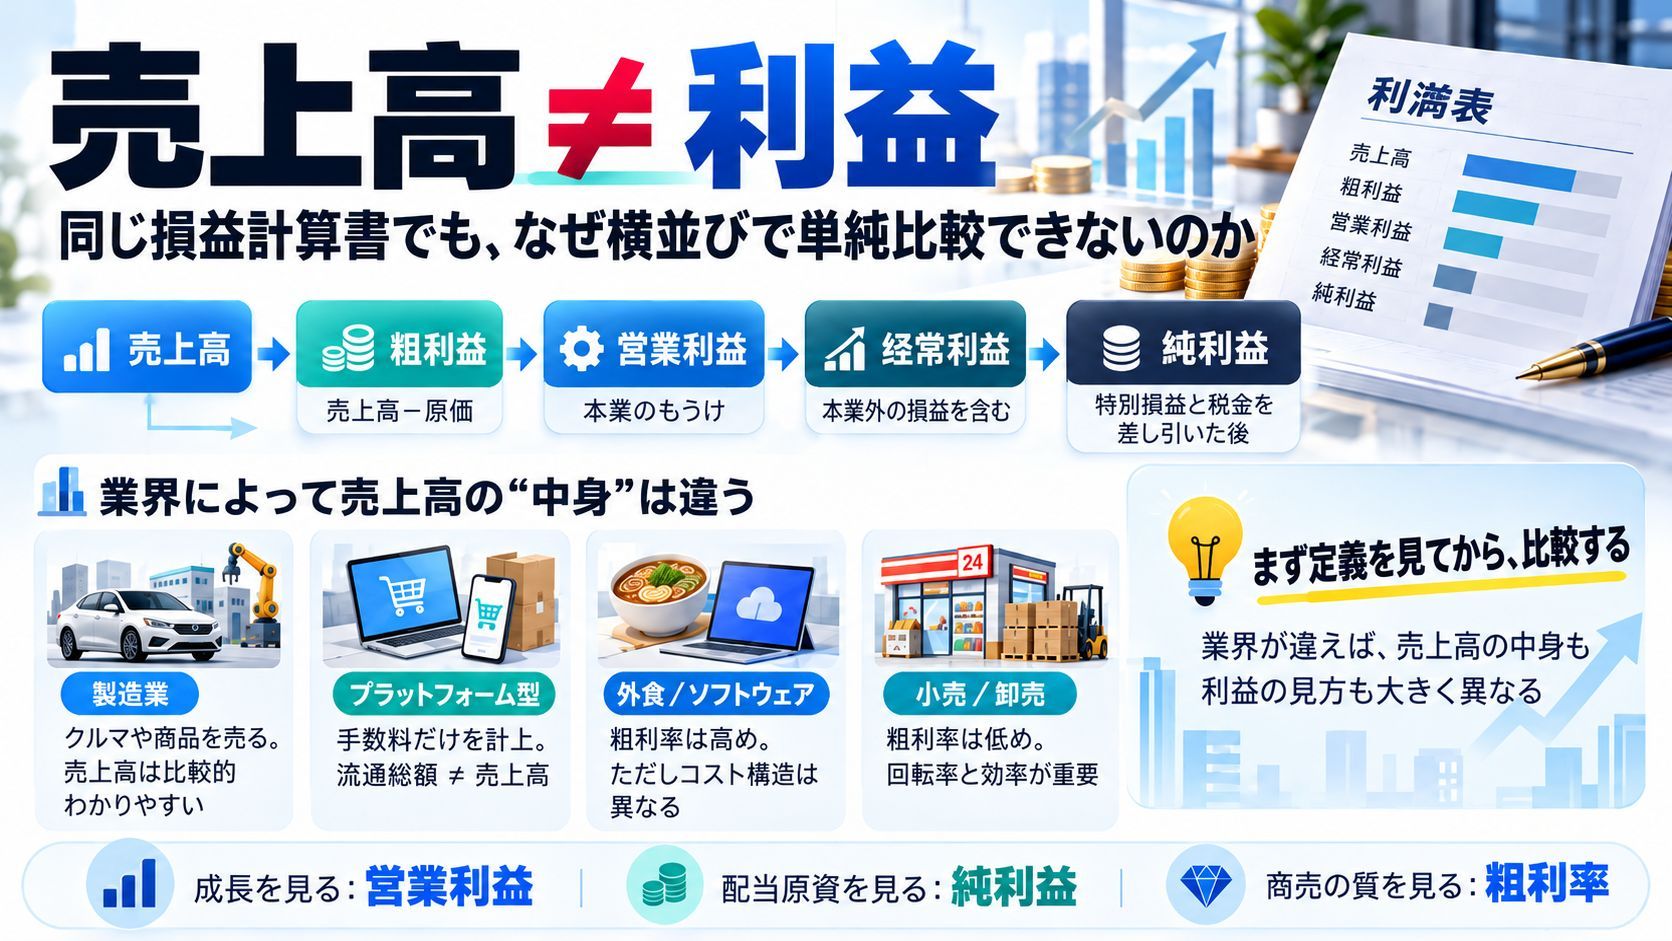
売上高と利益を読み解く:同じ損益計算書でも、単純に横並び比較できない理由
売上高と利益は企業比較の基本指標だが、中身は業界や会社で大きく異なる。製造業を例に、原価と販売管理費を引いた営業利益、本業外損益を加えた経常利益、特別損益と税金を除いた純利益までを整理する。メルカリの手数料計上や建設業の収益認識基準を通じて売上高の含金量の差を示し、粗利率が高くなる三つのパターンを解説。総合商社が純利益、日本郵船が経常利益、ソフトバンクグループがNAVを重視する理由、事業利益・EBITDA・EBITも紹介する。

売上高と利益を読み解く:同じ損益計算書でも、単純に横並び比較できない理由
二つの会社を比べるとき、まず手が伸びるものさしは売上高と利益です。しかし、この二つの数字がどう計算されているかは、業界によって、会社によってまったく違います。前提を確かめずに横並びで比べても、見えてくるのはたいてい錯覚です。押さえておくべきなのは、「売上高」と「利益」それぞれの定義と、その会社にとって本当に見るべき指標はどれなのか、という点です。
売上高から純利益まで:損益計算書の階段
売上高とは、ある一定の期間(一般的には一年)のあいだに、製品やサービスをどれだけ売ったかを金額で表したものです。売上高を立てるには、まず製品や商品、サービスが必要です。製造業を例に考えてみましょう。製品をつくるには工場や加工のための設備、材料、現場で働く人の給料が要ります。こうした製品・商品をつくるのにかかった費用を原価といいます。さらに、販売を担う営業員の給料や広告宣伝費、人事や総務、経理といった間接部門の人件費、本社の家賃などが加わります。これが販売管理費です。
売上高から原価と販売管理費を差し引いたものが営業利益です。営業利益が重要なのは、文字どおり本業のもうけを指し、いちばん分かりやすい指標だからです。前期と比べてどれだけ伸びたかを見れば成長性を測れますし、売上高に対する比率を見れば、どれだけ効率よく稼いでいるのかが分かります。
さらに下へ進むと、営業利益に本業以外の損益を反映させた経常利益があります。銀行などからの借入金の利払い、投資先からの配当、不動産の賃貸収入といった項目です。経常利益から、一時的な費用——工場の売却による特別利益や人員削減などの特別損失——と税金を差し引いたものが純利益です。純利益は配当の原資になり、株主に配ったあとに残った金額は内部留保として、貸借対照表に積み上がっていきます。
売上高の「中身」は業界によって変わる
企業取材の経験がある人ほど、この点を実感します。かつて東洋経済に入社した新人記者は、おおよそ自動車、トイレタリー、精密機械といった担当業界を割り振られ、会社四季報や週刊東洋経済、東洋経済オンラインなどに記事を書くのが定番でした。こうした業界が新人に任されるのは、自動車やトイレタリーなら販売数がほぼそのまま売上高になり、仕入れや製造にかかった費用を差し引けば利益が上がるため、業績の動向が読みやすいという背景があったからです。
マツダを例にすれば、極端に単純化してしまえば「いくらの車が何台売れたか」です。売れ筋が小型のマツダ2なのか、大型SUVのマツダCX-80なのか、あるいはOEMで他ブランドに供給した分がどれだけあるのか、変数は多くあります。それでも、売上高が生み出される仕組みそのものは変わりません。費用も同じで、材料や部品の仕入れ、組み立てにかかるコスト、生産効率、為替、品質といった項目です。変動はあっても、基本的には変化が読みやすい項目だといえます。
ところが、業界が変わると売上高の中身は直感から大きく外れます。フリマアプリを運営するメルカリは、マーケットプレイス上の流通総額が1兆円を超えていますが、マーケットプレイス事業の売上高は約1000億円です。売った人から受け取る約10%の手数料だけを売上高に計上しているからです。もしAmazonやアスクルのように、仕入れから販売までを自社で行う場合は、売却総額がそのまま売上高になります。同じ規模の取引活動でも、売上高は桁が一つ変わってしまうのです。
建設業はまた別のやり方で収益を計上します。工事の進捗に沿って売上と費用を認識する、収益認識基準です。以前は工事進行基準と呼ばれていました。コストを抑えて予定より早く完工できれば利益は増えますが、逆に工期が延びたり資材価格が高騰したりすると、業績は急激に悪化します。資材価格は相場を見ればある程度判断できますが、個々の工事の進捗や採算まで外部から把握するのは難しいものです。
証券会社は株式市場の売買動向に連動しますし、ゲーム会社が配信する新作が当たるか外れるかは、よほど有名なシリーズ作品でもなければ予測できません。合理的な見積もりが難しいため、こうした会社のなかには業績要素を開示しない例も少なくありません。
粗利率:ビジネスの質を測るものさし
売上高から原価を差し引いた金額が売上総利益、つまり粗利です。粗利が重要なのは、売上高に対する粗利の比率、すなわち粗利率が高いほど、原価が低く付加価値の高いビジネスだといえるからです。これには三つのパターンがあります。
一つ目は、自社の競争力によるものです。 キーエンスやオービックのような会社は、粗利率も営業利益率も同業他社より明らかに高くなっています。同業の営業利益率が10%ほどなのに対して、両社はいずれも50%を超えています。自社の努力によって製品やサービスの競争力を高め、その結果として高い付加価値を得ている事例です。
二つ目は、業界構造によるものです。 ソフトウェアやゲーム、音楽、出版といったコンテンツをつくる会社や産業は、同じ商品を多くのユーザーに使ってもらえ、複製コストが低いという仕組みを持っています。そのため、ヒット作を抱える会社は原価率が低く、粗利率が高くなります。マーケティング費用が先行して赤字になるケースもありますが、サブスクリプションやフリーミアムとは非常に相性の良い組み合わせです。外食産業も粗利率は6割から7割と高めです。これは店舗で提供する商材の原価を3割から4割程度に収めることを目指しているためです。その代わり、料理人や接客を担うスタッフなどの人件費が重く、営業利益率は低い構造になっています。業界では食材費(フードコスト)と人件費(レイバーコスト)の頭文字を合わせてFLコストと呼び、おおよそ65%が適正水準とされています。日本マクドナルドホールディングスの直営店のコスト構造は、材料費が38.1%、人件費が26.5%で、合わせて64.6%。ほぼ65%に近い水準です。
三つ目は、逆に構造上低くなる業界です。 小売業や卸売業は、仕入れの比率がもともと高いため粗利率は低めになります。商品開発や品揃えの組み合わせ、販売の仕方であの手この手と収益性を引き上げようとしますが、スーパーの利益率は4%ほど、専門商社は2%ほどと、非常に低い水準にとどまります。
どの利益を見るべきか:会社によって重視する指標は違う
営業利益は本業のもうけを表しますが、本業以外の事業の損益や、一度きりの特別損益、税金は含みません。資料の出版元である東洋経済は、会社四季報や会社四季報業界地図のなかで、この営業利益を最も重要な指標として扱い、掲載しています。ただし、企業や業界によって、重視する指標は変わります。
総合商社が重視するのは純利益です。出資先が多岐にわたり受け取る配当金が大きくなることに加え、事業の売買が活発で特殊損益の変動が激しいため、純利益で見るべきだという状況があります。
海運大手の日本郵船はもう一つの例です。コロナ禍で運賃が高騰し、38%を出資する持分法適用会社オーシャンネットワークエクスプレスホールディングス(ONE)の業績が急拡大しました。2022年3月期と2023年3月期には7000億円から8000億円の持分法投資利益を取り込み、営業利益は2000億円台だったのに対し、経常利益は1兆円を超えました。ONEは日本郵船の連結子会社ではありませんが、重要な出資先の一つです。
ソフトバンクグループが重視するのはNAV、すなわちネットアセットバリュー、実質的な純資産です。保有する株式から純負債(借入金など)を差し引いたもので、投資会社となった同社の業績は、保有株式の評価の増減や売却によって大きく上下します。そこでNAVを重視することで、自社がどれだけ価値ある存在なのかを伝えているのです。
事業利益やEBITDA、EBITといった指標を使う会社もあります。事業利益の定義は会社によってさまざまですが、持分法投資損益や事業の減損、売却益などを含み、金融関連費用は含まないケースが多いようです。EBITDAは利払い前・税引き前・償却前利益で、純利益に税金、減価償却費、支払利息を足し合わせたものです。EBITは利払い前・税引き前利益で、同じ計算のなかで減価償却費を含みません。この二つの指標は、設備投資に伴う減価償却や納税を含まないため、純粋に利益を生み出す力を見る指標として、M&Aなどファイナンスの分野で人気があります。
売上高であれ、さまざまな口径の利益であれ、あるいは会社が第一に掲げる指標であれ、企業を比較する前提は、それぞれの数字の中身をまず理解することにあります。売上高と利益は共通の言葉ですが、それが具体的な業界と会社のなかでどう生み出されているかを理解してはじめて、このものさしは使えるものになります。