
利润从哪里来:丰田的成本削减与优衣库的 SPA 模式
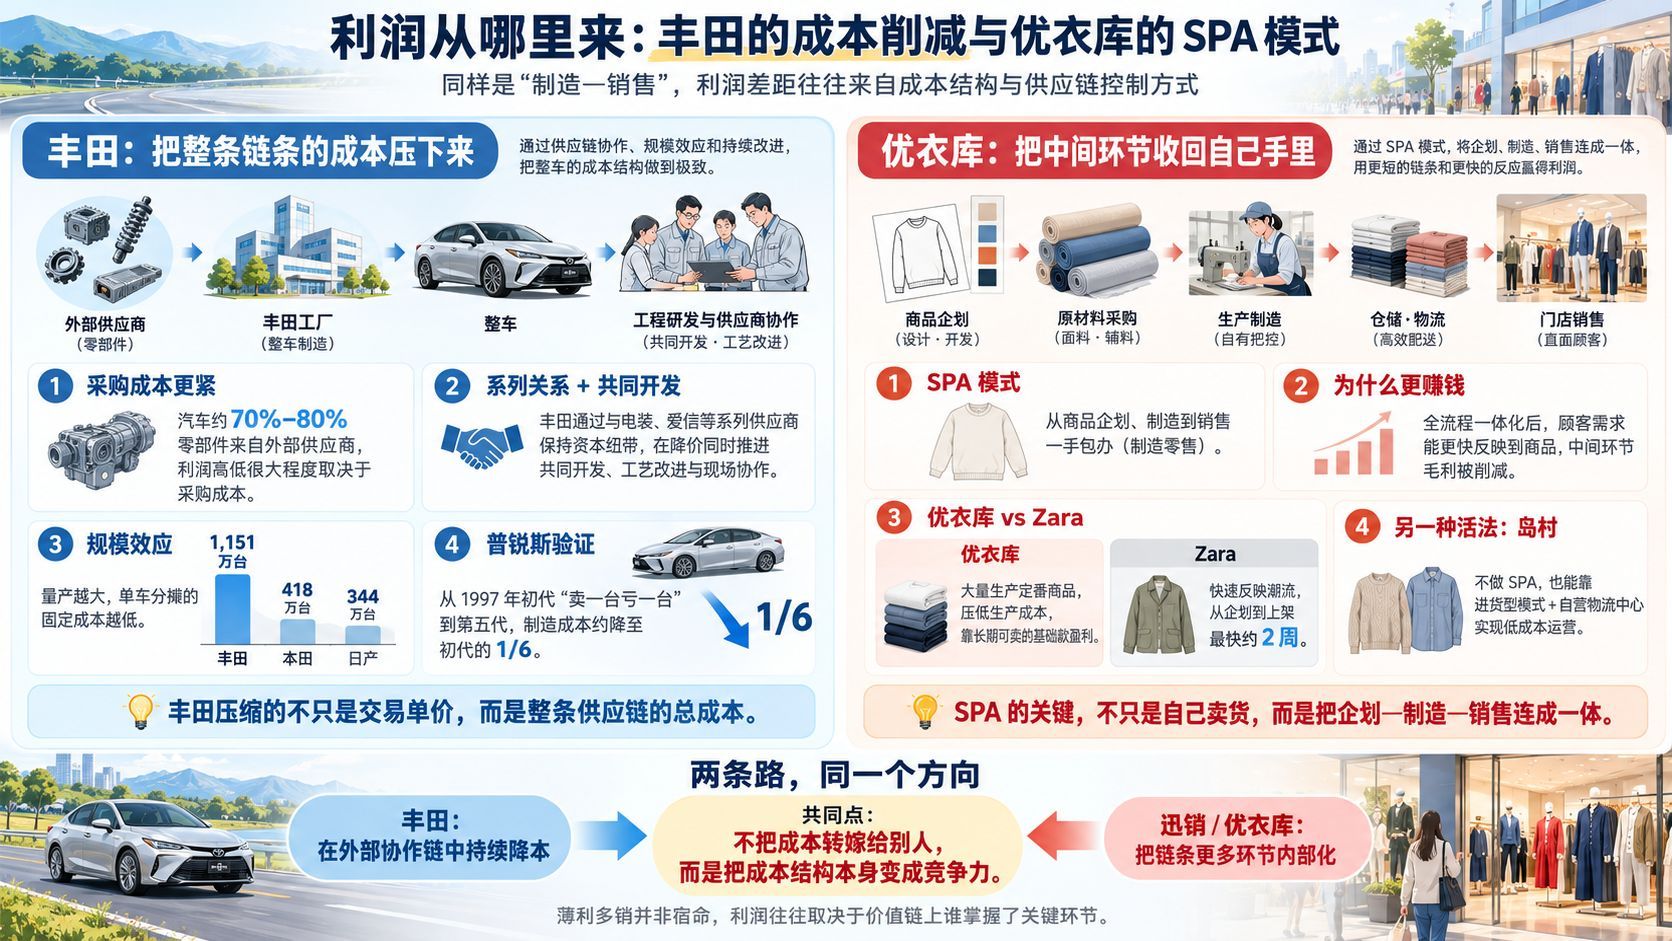
同样采用制造销售模式,丰田的利润率却高于本田和日产。这背后既有与电装、爱信等有资本纽带的系列零部件厂商协作、彻底削减成本的做法,也有 2023 年全球产量 1,151 万台的量产效应。另一个案例是靠 SPA 模式知名的迅销(优衣库):它把企划、制造与销售一手包办,削减中间环节的毛利,并以与 Zara 正相反的定番商品策略成为全球企业。本文从「如何把成本结构变成竞争力」的角度,比较汽车与服装两个行业。

利润从哪里来:丰田的成本削减与优衣库的 SPA 模式
一辆汽车要用掉三万个以上的零部件。这意味着整车厂站在一条又长又宽的产业链顶端,对从材料到电装的众多行业都有影响力。丰田、本田、日产做的几乎是同一门生意——自己生产新车,再通过系列经销商卖给顾客——但三家公司的利润率并不相同。
同样的"制造—销售"模式,差距从哪里来?
丰田的钱省在哪里
从费用构成看,丰田的劳务费和研发费用比本田、日产更低,零部件采购成本也压得更紧。原因之一,是丰田在零部件采购上把成本削减做得更彻底。
一辆汽车有七到八成的零部件来自外部供应商,利润最终能留下多少,很大程度上取决于采购成本能压缩到什么程度。压价本身不是秘密,难的是压价之后还能让供应商愿意继续配合。如果零部件厂商只是被单方面要求降价,这门生意对它们就失去了意义。
系列关系:要降价,也一起开发
丰田的做法是保有资本纽带。电装、爱信这类与丰田有资本关系的零部件企业所组成的系列,至今仍然维持着。丰田对供应商的要求很严,但同时在开发和生产现场与它们协作,通过反复磨合(すり合わせ)一起打磨产品,由此实现了大幅度的成本削减。
换句话说,丰田压缩的不只是一笔笔交易的单价,而是整条链条的成本:在要求降价的同时,也在共同开发和工艺改进中把成本真正降下来。
规模:1,151 万台对 344 万台
另一根支柱是量产规模。
2023 年丰田的全球产量是 1,151 万台,日产 344 万台,本田 418 万台,差距是一个数量级。零部件共用之后,产量越大,每台车分摊的固定制造成本就越低。其他公司也在推进零部件共用,但拿不出丰田这样的量产效果。
丰田与同行在汽车业务上的赚钱能力差距,很大程度上就是这样产生的。
普锐斯:从卖一台亏一台,到成本降到约六分之一
这套方法有没有被验证过?一篇四季报的记者专栏,把普锐斯举为成本削减的典型成功案例。
1997 年首代普锐斯投入市场时,每卖出一台,亏损就扩大一分。此后丰田通过设计改善、生产技术提升和量产效果的不断积累,逐步打磨竞争力。按这篇专栏的说法,到第五代、也就是现行车型,制造成本已经降到初代的大约六分之一。
优衣库:把中间环节收回自己手里
第二个案例是迅销(Fast Retailing),也就是优衣库。它的要点是:从商品企划到制造、销售一手包办,也就是 SPA(制造零售)模式。
服装产业的供应链很长:从商品企划开始,经过素材的生产与加工、缝制,再到把成品送到消费者手上。行业普遍采用水平分工,各道工序由专业公司承担。工序越多,中间环节产生的毛利就越多,处在供应链下游、以进货为主的零售企业因此长期薄利多销——利润薄,就只能靠卖得多。
SPA 企业反其道而行:企划、制造、销售全部自己做。代表企业是经营 Zara 的西班牙 Inditex,和经营优衣库的迅销。全流程一体化之后,顾客需求可以更细致地反映到商品上,各工序之间的中间毛利也得以削减。
优衣库和 Zara:同一个模式,相反的思路
同样使用 SPA 模式,优衣库和 Zara 的商品策略几乎相反。
优衣库靠大量生产定番商品来压低生产成本,即使定价相对便宜也仍能盈利。定番商品可以销售的时间长,缺货造成的机会损失也能压到最小。它还和素材厂商共同开发功能性内衣等产品,在商品力上并不松懈。
Zara 的主力则是把最新潮流压到低价的快时尚。Inditex 为了快速反映潮流,从企划开始到商品上架,最短只要两周。
岛村:不一体化的另一种活法
在日本国内服装行业,销售额仅次于迅销的是衣料品连锁岛村。它卖的是从供应商采购来的商品,属于进货型模式。和 SPA 相比,商品采购成本更高,但它靠自营物流中心等独自的低成本运营方式,确保了收益率。
两条路,同一个方向
丰田和迅销身处完全不同的行业,做法也谈不上相似:一个在既有的系列与供应商关系里一点点压低成本,一个把从企划到销售的整条链条收进公司内部。但两者的方向是一致的——都不指望把成本转嫁给别人,而是把成本结构本身变成自己的竞争力。
这也意味着,薄利多销未必是零售业的宿命,它更像是利润被留在了链条上其他环节的结果。