
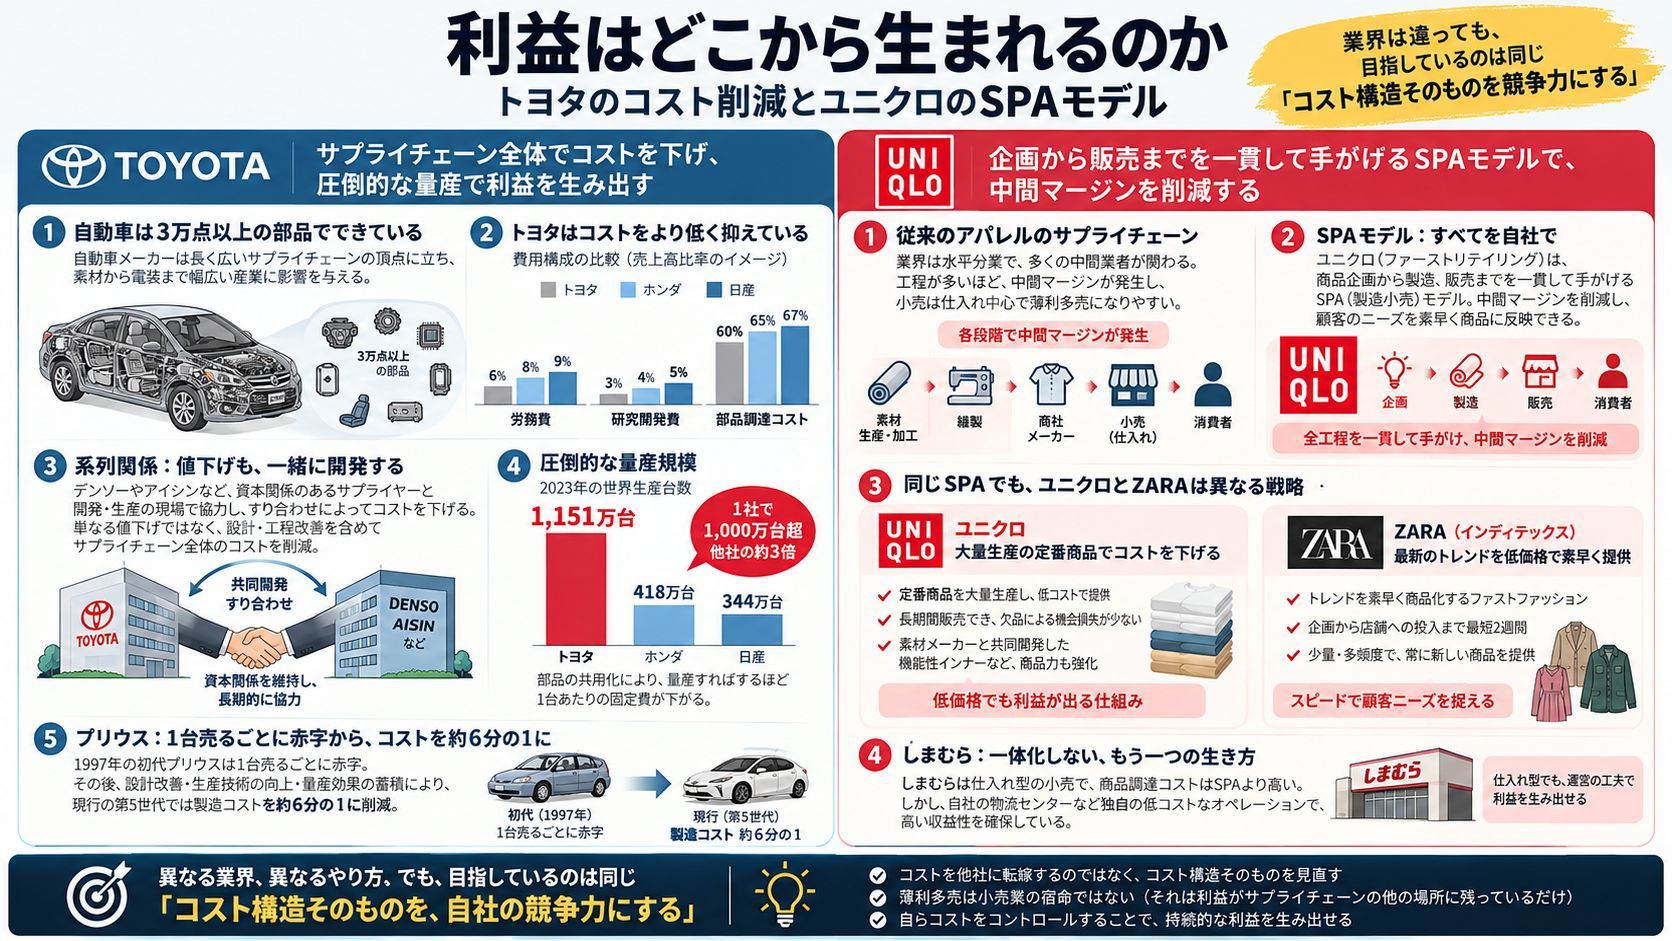
利益はどこから来るのか:トヨタの原価低減とユニクロのSPAモデル
同じ製造販売モデルを採りながら、トヨタの利益率はホンダや日産を上回る。背景には、デンソーやアイシンなど資本関係のある系列部品メーカーと協業しながら原価低減を徹底する姿勢と、2023年に世界生産1,151万台を達成した量産効果がある。もう一つの事例は、企画から製造・販売までを一貫して担うSPAモデルで知られるファーストリテイリング(ユニクロ)だ。中間マージンを削減し、Zaraとは逆の定番商品戦略で世界的企業となった。

利益はどこから来るのか:トヨタの原価低減とユニクロのSPAモデル
1台の自動車には3万点を超える部品が使われている。つまり完成車メーカーは、長く広いサプライチェーンの頂点に立ち、素材から電装まで幅広い業界に影響力を持っている。トヨタ、ホンダ、日産はほぼ同じビジネスを展開している——自社で新車を生産し、系列ディーラーを通じて顧客に販売する——それでも3社の利益率は同じではない。
同じ「製造販売モデル」なのに、なぜ差が生まれるのか。
トヨタはどこでコストを削っているのか
費用の内訳を見ると、トヨタはホンダや日産に比べて労務費と研究開発費が低く、部品の購買費も抑えられている。その理由の一つが、部品調達における原価低減の徹底度である。
自動車の部品の7〜8割は外部のサプライヤーから供給されており、最終的に利益がどれだけ残るかは、調達コストをどこまで圧縮できるかに大きく左右される。値下げ交渉そのものは珍しくない。難しいのは、値下げした後もサプライヤーが協力を続けてくれることだ。部品メーカーが一方的な値下げ要求を受けるだけでは、この取引は彼らにとって意味を失ってしまう。
系列という関係:値下げを求めるが、開発は一緒にやる
トヨタのやり方は、資本関係を保つことにある。デンソーやアイシンなど、トヨタと資本関係のある部品メーカーで構成される系列は、今でも維持されている。トヨタはサプライヤーに対して厳しい要求を出す一方で、開発や生産の現場で協力し、すり合わせを重ねながら製品を磨き上げることで、大きなコスト削減を実現してきた。
言い換えれば、トヨタが圧縮しているのは個々の取引の単価だけではなく、サプライチェーン全体のコストである。値下げを求めるのと同時に、共同開発や工程改善によってコストそのものを下げている。
規模:1,151万台 対 344万台
もう一つの柱は量産規模だ。
2023年のトヨタの世界生産台数は1,151万台、日産は344万台、ホンダは418万台で、桁が一つ違う。部品を共用すれば、生産台数が増えるほど1台あたりの固定製造費用は下がる。他社も部品の共用を進めてはいるが、トヨタほどの量産効果は出せていない。
トヨタと他社の自動車事業における稼ぐ力の差は、おおむねこうして生まれている。
プリウス:1台売るごとに赤字だった初代から、コスト約6分の1へ
この方法は検証されているのだろうか。四季報の記者コラムは、原価低減の代表的な成功例としてプリウスを挙げている。
1997年に初代プリウスが市場に投入された当時は、1台販売するごとに赤字が膨らんでいた。その後、トヨタは設計の改善、生産技術の向上、量産効果の積み上げによって、競争力を少しずつ磨いてきた。このコラムによれば、5代目にあたる現行モデルでは、製造原価は初代のおよそ6分の1まで低下しているという。
ユニクロ:中間工程を自社に取り込む
二つ目の事例はファーストリテイリング、つまりユニクロである。ポイントは、商品企画から製造・販売までを一貫して自社で担うSPA(製造小売)モデルにある。
アパレル産業のサプライチェーンは長い。商品企画から始まり、素材の生産・加工、縫製を経て、完成品を消費者に届けるまでが続く。業界では水平分業が一般的で、各工程は専門企業が担当する。工程が増えるほど中間マージンも増えるため、サプライチェーンの下流に位置し、仕入れ中心で商売をする小売企業は、長らく薄利多売を強いられてきた。利益が薄いので、たくさん売らなければならない。
SPA企業はこれと逆を行く。企画・製造・販売のすべてを自社で手がける。代表例が、Zaraを展開するスペインのインディテックスと、ユニクロを展開するファーストリテイリングだ。全工程を一貫して行うことで、顧客のニーズをより細かく商品に反映でき、各工程で発生していた中間マージンも削減できる。
ユニクロとZara:同じモデル、正反対の戦略
同じSPAモデルを使いながら、ユニクロとZaraの商品戦略はほぼ正反対である。
ユニクロは定番商品を大量生産して製造コストを抑え、比較的安い価格でも利益を出す。定番商品は販売できる期間が長いため、品切れによる機会損失も最小限にできる。素材メーカーと共同で機能性インナーを開発するなど、商品力の強化にも手を抜かない。
一方のZaraは、最新トレンドを取り込みつつ価格を抑えたファストファッションが主力だ。インディテックスはトレンドを素早く反映させるため、企画開始から店頭に並ぶまで最短2週間で商品を投入するという。
島村:一貫体制を取らないという選択
国内アパレル業界で、売上高がファーストリテイリングに次ぐのが衣料品チェーンの島村である。サプライヤーから仕入れた商品を販売する、仕入れ型のモデルだ。SPAと比べると商品の調達コストは高いが、物流センターを自社で運営するなど独自の低コストオペレーションによって収益性を確保している。
二つの道、同じ方向
トヨタとファーストリテイリングはまったく異なる業界にあり、やり方も似ているとは言えない。一方は既存の系列とサプライヤー関係の中で少しずつコストを下げ、もう一方は企画から販売までの一連の流れを自社に取り込んだ。それでも方向性は一致している。どちらもコストを他人に転嫁することを期待せず、コスト構造そのものを自社の競争力に変えている。
これは、薄利多売が小売業の宿命ではないということも意味する。それはむしろ、利益がサプライチェーンの他の工程に残ってしまっている結果なのだろう。