
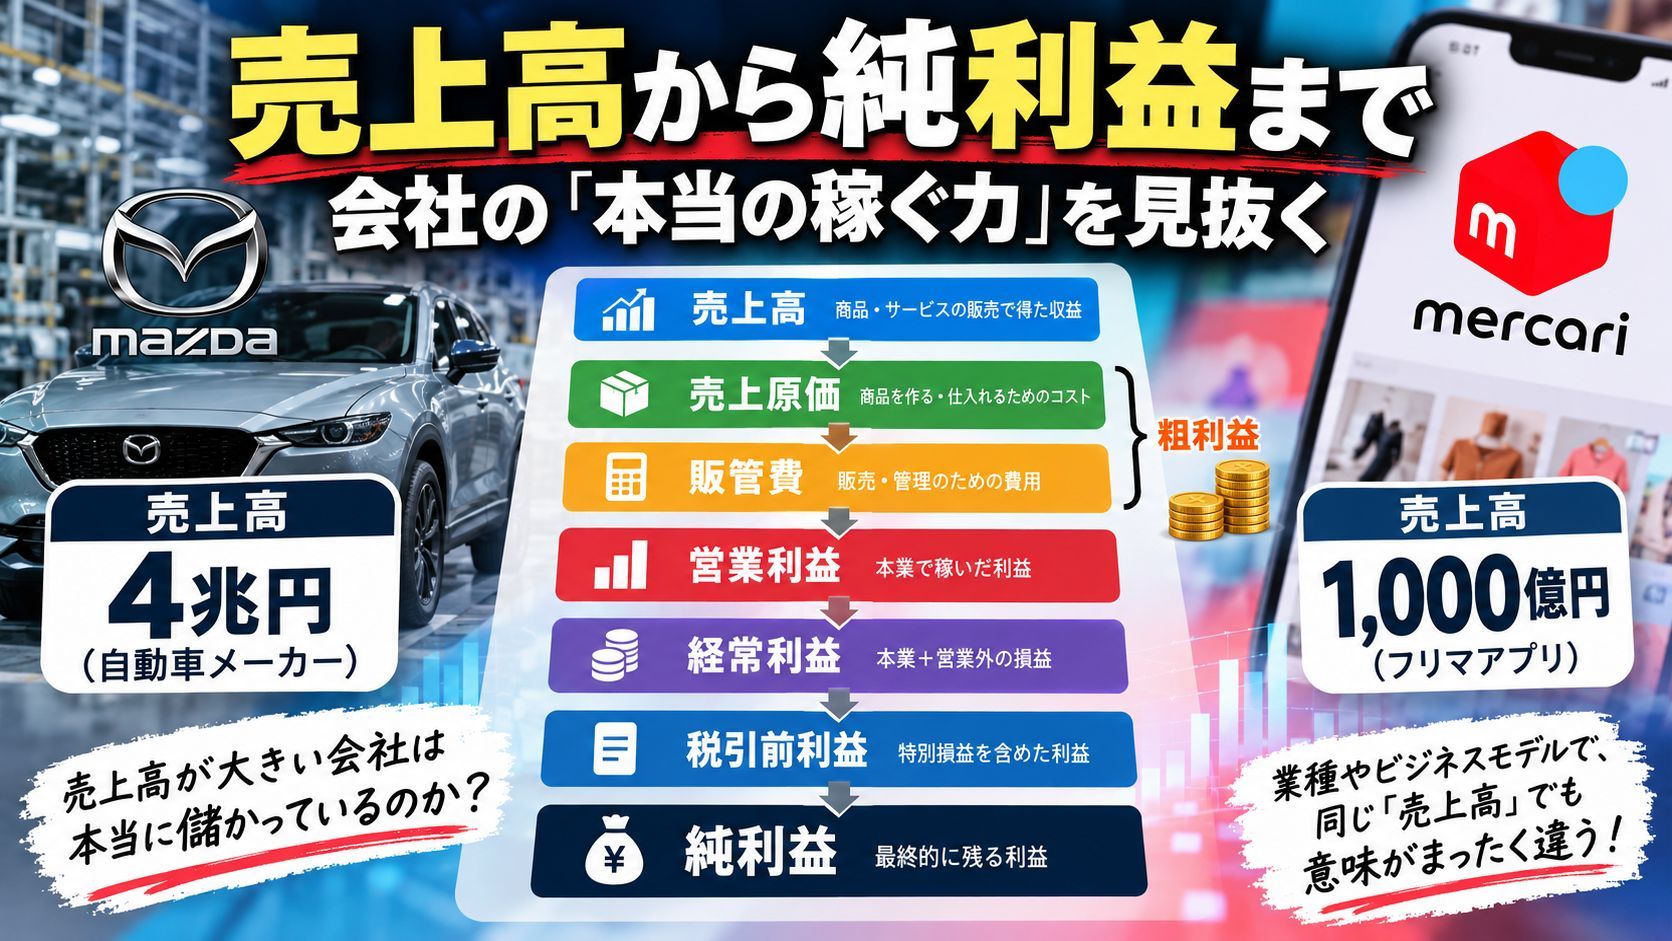
売上高から純利益まで:企業の「稼ぐ力」を読み解く財務入門
売上高が大きい企業が必ずしも儲かっているとは限りません。本記事では、売上高・売上原価・販管費から営業利益、経常利益、純利益へと至る損益計算書の五つの利益段階を解説します。マツダとメルカリの事例で総額法と純額法の違いを示し、粗利率の意味、飲食業のFLコスト、業界ごとに重視される利益指標、EBITとEBITDAの使い方までを整理します。企業比較では数字の大小ではなく、ビジネスモデルと会計口径を理解することが重要だと説きます。

売上高から純利益まで:企業の「稼ぐ力」を本当に読み解く
まず、誤解を招きやすい数字をひとつ見てみましょう。
ある自動車会社の年間売上高は 4 兆円、あるインターネット企業は 1000 億円だったとします。前者は後者の 40 倍です。では、稼ぐ力も 40 倍あると言えるでしょうか。
もちろん、そんなことはありません。売上高はあくまで収入の規模であり、手元に残った利益ではありません。しかも利益にはいくつもの段階があります。企業によって収益の認識方法、コスト構造、ビジネスモデルはまったく異なるため、売上高だけを並べて比べると、かえって逆の結論にたどり着いてしまいます。
この記事が答えたいのは、まさにこの問いです。売上高から純利益まで、企業のお金はどのようにして段階的に残っていくのか。この流れを理解すれば、マツダ、メルカリ、日本マクドナルド、日本郵船、ソフトバンクグループ、さらには Google や Amazon の財務データを見たときに、どの数字が事業規模を表し、どの数字が収益性を表し、どの数字が投資価値を表し、どの数字が一時的な会計結果にすぎないのかを、見分けられるようになります。
一、売上高は利益ではない
売上高とは、企業がある期間に商品を販売したりサービスを提供したりして計上した収入のことです。
身近な例で考えてみましょう。あなたが日本でカフェを開き、1 日に 100 杯のコーヒーを 1 杯 500 円で売り、年間 300 日営業したとします。すると、
100 杯 × 500 円 × 300 日 = 1500 万円
この 1500 万円がカフェの売上高です。
しかし、ここでとても重要な点があります。売上高 1500 万円は、店主が 1500 万円を稼いだという意味ではありません。コーヒーを売るには、コーヒー豆、牛乳、紙カップを買い、従業員の給与、家賃、光熱費を支払う必要があります。これらの費用を差し引いて、はじめて利益になり得ます。
さらに見えにくい違いもあります。売上高は会計上の収入であり、すでに受け取った現金と必ずしも一致しません。掛け売りでも売上高は計上されます。商品はすでに納品し収益は認識済みでも、代金はまだ入金されていない、という状態です。これも後で繰り返し強調する点ですが、利益とキャッシュフローは別物です。
二、売上高・売上原価・販管費・営業利益
利益がどのように残るのかを見るには、まず三つの概念を区別する必要があります。
売上原価とは、販売済みの商品やサービスを生産・取得するために、直接または会計ルールに従って集計されたコストです。製造業を例にすると、製品の生産に必要な原材料、工場設備の減価償却費、生産工程の作業員の給与、生産に関連する工場の運営費などが含まれます。
ただし、すべての企業が同じ支出を売上原価に含めるわけではありません。企業や業界によってコストの分類は異なることがあります。
ある工場が、販売価格 10 万円の電化製品を 6 万円の生産コストで作ったとします。すると、
10 万 − 6 万 = 4 万円
この 4 万円が粗利益です。
販管費は、正式には「販売費及び一般管理費」といいます。営業担当者の給与、広告宣伝費、本社オフィスの家賃、人事・財務・法務部門の費用、本社の管理運営費などが含まれます。これらの費用は必ずしも商品の製造に直接使われるわけではありませんが、会社を正常に運営するための重要な支出です。
先ほどの電化製品で言えば、販売価格 10 万円、生産コスト 6 万円、配賦された販管費 2 万円とすると、
10 万 − 6 万 − 2 万 = 2 万円
この 2 万円が営業利益です。ここまでで、企業経営で最も重要な次の式が成り立ちます。
売上高 − 売上原価 − 販管費 = 営業利益
三、損益計算書の五つの利益段階
日本の企業の損益計算書で、最もよく見られる利益の段階は五つです。年間売上高 1 億円の企業を例にします(表の単位は万円)。
| 段階 | 項目 | 金額 |
|---|---|---|
| — | 売上高 | 10,000 |
| — | 売上原価 | 6,000 |
| ① | 売上総利益(粗利益) | 4,000 |
| — | 販管費 | 2,500 |
| ② | 営業利益 | 1,500 |
| — | 加:営業外収益 | 200 |
| — | 減:営業外費用 | 300 |
| ③ | 経常利益 | 1,400 |
| — | 加:特別利益 | 400 |
| — | 減:特別損失 | 500 |
| ④ | 税引前利益 | 1,300 |
| — | 減:法人税等 | 400 |
| ⑤ | 純利益 | 900 |
以上はすべて教学上の仮定です。表中の税引前利益の段階は、純利益の計算過程を完全に示すために加えたものです。
① 売上総利益(粗利益)
粗利益 = 売上高 − 売上原価
これは、商品そのものが儲かるのかを測る指標です。たとえば二社がともに 1000 万円の商品を販売したとします。
| 指標 | A 社 | B 社 |
|---|---|---|
| 売上高 | 1000 万 | 1000 万 |
| 売上原価 | 800 万 | 300 万 |
| 粗利益 | 200 万 | 700 万 |
| 粗利率 | 20% | 70% |
B 社の粗利率は A 社を大きく上回っています。これは B 社の製品に、より強い価格決定力、コスト優位性、あるいは差別化された価値があることを示唆しているかもしれません。しかし、だからといって B 社のほうが必ず儲かるとも限りません。巨額の広告費、研究開発費、管理費を支払う必要があるかもしれません。
② 営業利益
営業利益 = 粗利益 − 販管費
営業利益は、企業が本業を通じて、日常の経営費用を負担したうえで、結局どれだけ稼いだのかを測る指標です。
たとえば、あるソフトウェア企業の粗利益が 7000 万円でも、ソフトの販売、製品開発、会社運営に 6500 万円かかれば、営業利益は 500 万円しか残りません。別の製造企業は粗利益が 3000 万円でも、販管費が 1000 万円だけなら、営業利益は逆に 2000 万円に達します。
つまり、粗利率が高くても営業利益率が高いとは限りません。企業の中核事業の経営成績を見るには、営業利益のほうが適していることが多いのです。
③ 経常利益
経常利益は、日本の財務諸表で非常に特徴的な指標です。
経常利益 = 営業利益 + 営業外収益 − 営業外費用
営業外収益には受取利息、受取配当金、一部の為替差益などが含まれます。営業外費用には、銀行借入の支払利息、一部の為替差損、その他本業ではないが通常発生する費用などが含まれます。
例を挙げます。ある会社の営業利益が 1000 万円、銀行借入の支払利息が 300 万円、受取配当金が 100 万円だったとします。すると経常利益は、
1000 + 100 − 300 = 800 万円
営業利益は本業の成績を示し、経常利益はそれに財務収支などを含めた、通常的な収益状況をより広く反映します。
なお、経常利益は日本会計基準でよく見られる概念であり、すべての国際会計基準の財務諸表にこの標準的な利益段階が設けられているわけではありません。
④ 特別利益・特別損失と税引前利益
特別利益とは、分類条件を満たす項目、たとえば固定資産の売却益などを指します。特別損失には、一部の重要な資産処分損、減損損失、リストラ関連損失などが含まれます。
会社が平常どおり 1000 万円を稼いだが、その年に工場を売却して 3000 万円の特別利益が生じたとします。するとその年の税引前利益は大きく押し上げられるかもしれません。しかし、それだけで本業が突然強くなったと判断してはいけません。工場売却による利益が来年も続くとは限らないからです。企業を分析するときは、持続可能な経営利益と、たまたま発生した利益を区別する必要があります。
⑤ 純利益
純利益は、関連費用、特別損益、法人税などを差し引いた後に、最終的に得られる会計上の利益です。企業がその年に、さまざまな損益と税費を計算した結果、最終的にどれだけの簿価上の利益を残したか、と簡単に言い換えられます。
ただし、ここでよくある誤解を正しておきましょう。純利益は銀行口座に残っている現金と同じではありません。売掛金、在庫、減価償却費、未払費用などが存在するからです。また、純利益はそのまま株主に配当できるお金とも限りません。配当するかどうかは、キャッシュフロー、配当可能利益、法的な規定、会社の方針も考慮して決まります。
四、なぜ売上高を直接比較できないのか:マツダとメルカリ
ここが企業比較を理解するうえで重要な一歩です。二つの事例で見てみましょう。
マツダ(Mazda)は自動車メーカーで、通常は自動車および関連する製品・サービスの販売によって収益を計上します。ここではマツダの 2024 年 3 月期の一部データを使います。出荷台数は約 105.9 万台、推定平均単価は約 361 万円、売上高は約 3 兆 8268 億円です。
マツダの収入は自動車などの販売が中心なので、台数と平均販売価格は収益を理解する重要な切り口です。ただし実際の財務上の収入は、製品構成、部品、サービス、収益認識のタイミングなどの影響も受けます。すべての収入が台数×平均単価に厳密に一致すると考えるべきではありません。
メルカリ(Mercari)は、個人間のフリマ取引を仲介し、手数料を取ってプラットフォーム収入を得ています。ここではメルカリの 2024 年 6 月期のプラットフォーム事業データを使います。プラットフォーム上の商品取引総額(GMV)は約 1 兆 727 億円、手数料を約 10% とすると、プラットフォーム事業の売上高は約 1072 億円です。
ここで、まったく性格の異なる二つの数字が現れます。
- 商品取引総額:プラットフォーム上で売り手と買い手が成立させた商品の価値。
- プラットフォーム売上高:メルカリが収益認識ルールに従い、主に受け取った手数料などを収益として計上したもの。
たとえば、あなたがメルカリで 10 万円の中古パソコンを売り、手数料が 10% だとします。プラットフォームが成立させた取引額は 10 万円ですが、プラットフォームがこの取引から得る手数料収入は 1 万円だけです。残りの 9 万円は売り手の受け取り代金であり、メルカリの売上高ではありません。
では、なぜこの二つの売上高を直接比較できないのでしょうか。両社のビジネスモデルが根本的に異なるからです。
| 比較項目 | マツダ | メルカリ |
|---|---|---|
| ビジネスモデル | 自動車の製造・販売 | 売買取引の仲介 |
| 主な収入源 | 自動車などの販売 | プラットフォーム手数料など |
| 収益の計算口径 | 通常は商品販売収益を計上 | 主にサービス手数料を計上 |
| 主なコストの特徴 | 原材料、工場、生産設備 | システム、人員、マーケティングなど |
| 売上高が表すもの | 企業が販売した製品・サービスの収入 | プラットフォームが提供するサービスの収入 |
ここで重要な財務概念を導入します。総額法(Gross)と純額法(Net)です。会計処理では、企業が取引の主要な責任者(Principal)なのか代理人(Agent)なのかによって、収益を商品の総額で計上するか、手数料の純額で計上するかが決まることがあります。ただし判断基準は、在庫を持っているかどうかだけではなく、商品やサービスを支配しているか、どのような責任を負うかといった具体的事実も踏まえる必要があります。
同じ 10 万円のパソコンでも、小売業者が主要な責任者として販売すれば 10 万円の売上高を計上し、プラットフォームが取引を代理して 10% の手数料を取るだけなら 1 万円の収入しか計上しない、ということが起こります。
したがって、売上高が大きい会社が必ずしも多くの利益を生むとは限らず、売上高が小さい会社の経済的価値が必ずしも低いとは限りません。これは、インターネットプラットフォーム、小売企業、ソフトウェア企業、自動車メーカーの違いを理解する重要な土台になります。
五、粗利率は何を教えてくれるのか
粗利益は金額であり、粗利率は比率です。
粗利率 = 粗利益 ÷ 売上高 × 100%
たとえば、A 社は売上高 100 億円、粗利益 20 億円で粗利率 20%。B 社は売上高 30 億円、粗利益 21 億円で粗利率 70% とします。B 社の売上高は A 社の 3 分の 1 にも届きませんが、粗利益はむしろ大きくなっています。これは、B 社が 1 単位の収入を生むごとに、他の経営費用を支払い利益を形成するために残せる割合が高いことを示しています。
ソフトウェア業界の粗利率が高いのはなぜか。
あなたがソフトウェアを開発し、初期の研究開発に 5000 万円かかったとします。ソフトが完成した後、顧客にクラウドサービスを提供します。顧客が一人増えても、増えるのはサーバー、帯域、カスタマーサポートなどのコストだけかもしれません。顧客数が増えるにつれて、収入は直接のサービスコストより速く伸びる可能性があります。これが、ソフトウェア企業が高い粗利率を持ちやすい一因です。
しかしソフトウェア企業にも、多くの開発要員、営業・マーケティング、セキュリティとコンプライアンスへの投資、インフラ運用、カスタマーサポートが必要です。ですからソフトウェア業界の粗利率が高いからといって、営業利益率が必ず高いとは限りません。書籍で挙げられているキーエンスやオービックなども、高い付加価値、製品の差別化、経営モデルによって高い収益力を築いている事例です。
飲食業の粗利率も高くなり得ますが、ここは誤解されやすいところです。
あるレストランの売上高が 100 万円、食材費が 35 万円だとします。すると粗利率は、
(100 − 35) ÷ 100 = 65%
非常に高く見えます。しかしレストランは従業員の給与、家賃、光熱費なども支払わなければなりません。そのため粗利率が 65% あっても、営業利益率は 5% 程度、あるいはそれ以下になることもあります。
書籍では、日本の飲食企業三社の歴史的なコスト構造が挙げられています。日本マクドナルド HD の利益は約 9.8%、くら寿司は約 0.3%、ハイデイ日高は約 9.5% です。データは書籍に記載された財務期間のもので、ここでの「利益」はコスト構造を説明するために書籍が用いた粗利益の概念であり、純利益ではありません。各社の報告期間は異なり、コストの分類にも差がある可能性があるため、厳密に統一した口径での横並びランキングとして扱うべきではありません。
飲食業にはもう一つ、とても重要な概念があります。FL コストです。
- F = Food、食材費。
- L = Labor、人件費。
FL コスト率 =(食材費 + 人件費)÷ 売上高 × 100%
書籍に対応する日本マクドナルド HD の直営店の歴史的データを例にすると、
38.1% + 26.5% = 64.6%
つまり、売上高 100 円を生むごとに、約 64.6 円が食材費と人件費に使われます。残りの 35.4 円は純利益ではなく、さらに他の経営費用を支払う必要があります。書籍では、飲食業では FL コスト率 65% 前後が一つの参考水準とされることが多いと述べられています。ただしこれは経験的な参考にすぎず、すべての飲食店に当てはまる基準ではありません。ファストフード、居酒屋、高級レストラン、デリバリー店では、適正なコスト構造が大きく異なることがあります。
卸売・小売業の粗利率は低くなりがちです。
小売企業は、仕入先から商品を買って消費者に販売する必要があります。たとえばスーパーが 90 円で仕入れた飲料を 100 円で売ると、粗利益は 10 円しかなく、粗利率は 10 ÷ 100 = 10% です。この業界は通常、大きな販売規模、速い回転、きめ細かなコスト管理によって利益を得る必要があります。書籍は、一部のスーパーの利益率は 4% 程度、専門商社は 2% 程度になり得ると指摘しています。ただしここでは粗利率と営業利益率を区別する必要があります。これらの低い利益率は通常、営業段階など最終的な経営利益の指標を指しており、先に論じた商品の粗利率ではありません。
では、粗利率が高い企業ほど優れているのでしょうか。
そうとは限りません。あるスーパーは粗利率が 20% しかない代わりに、商品が年に 20 回転します。ある高級家具店は粗利率が 60% に達するものの、在庫は年に 1 回しか回らないかもしれません。スーパーは 1 回の取引で稼ぐ額は少なくても、高い回転によって年間で見れば大きな利益とキャッシュフローを生み出せるのです。
したがって企業を分析するときは、販売規模、営業利益率、在庫回転、資本投入、キャッシュフローといった指標も同時に見る必要があります。
六、なぜ業界によって重視する利益指標が違うのか
企業が実際に経済的価値を生み出す方法はそれぞれ異なるため、注目する利益指標も変わります。
製造業は通常、営業利益を重視します。 自動車、機械、電子製品などの製造企業は、製品を継続的に生産・販売する必要があり、営業利益は本業の収益力を比較的わかりやすく反映します。ただし分析では、研究開発、設備投資、資産の減損、為替の影響も無視できません。
総合商社は純利益をより重視することがあります。 三菱商事、伊藤忠商事、三井物産などの日本の総合商社は、商品貿易だけでなく、鉱山、エネルギー、インフラ、食品、小売などにも投資しています。そのうちの一部は 100% 出資の子会社ではありません。そのため総合商社の重要な収益は、出資先企業の利益、投資収益、持分法で認識される損益、株式売却益などから生じることがあります。営業利益だけを見ていると、投資事業の重要な経済成果を見落としかねません。日本の総合商社を分析するときは、親会社株主に帰属する純利益に注目することがよくあります。
日本郵船はなぜ経常利益が営業利益を上回ることがあるのか。 日本郵船は Ocean Network Express(ONE)の株式を保有していますが、ONE は日本郵船の普通の完全子会社ではありません。書籍によれば、2022 年 3 月期、2023 年 3 月期の歴史的な業績で、日本郵船は ONE から非常に大きな持分法投資利益を得ました。その結果、営業利益は 2000 億円程度しかないのに、経常利益は 1 兆円を超えることがある、という一見奇妙な現象が起きました。原因は、本業の海運事業の営業利益が数倍に急増したことではなく、出資先企業からの投資利益が経常利益の計算に入ってきたことです。だからこそ、一つの利益の数字だけを見てはいけないのです。
投資型企業は NAV を重視することがあります。 書籍ではソフトバンクグループを例に挙げています。ソフトバンクグループは多くの企業の株式を保有しており、こうした企業を分析するときは NAV、すなわち Net Asset Value(純資産価値)を見る必要があるかもしれません。
NAV = 保有資産の価値 − 関連する負債
たとえば、ある投資会社が三社の株式を保有し、推定価値が A 社 500 億円、B 社 300 億円、C 社 200 億円で合計 1000 億円、関連する純負債が 400 億円だとすると、NAV は 600 億円になります。
ただし注意が必要です。NAV はその年に稼いだ利益ではなく、貸借対照表上の簿価純資産の単純な同義語でもありません。NAV は保有株式の市場価格や評価額を用いることがあり、市場によって変動します。また、資産の売却可能性、税務、支配構造、負債の配分も実際の経済的価値に影響します。
七、EBIT と EBITDA
ここからは少し専門的ですが、ぜひ押さえておきたい二つの指標です。
EBIT の正式名称は Earnings Before Interest and Taxes で、日本語では通常「利払い前・税引前利益」と呼ばれ、利息と法人税を差し引く前の利益と理解できます。よく使われる簡易式は、
EBIT ≈ 税引前利益 + 支払利息
です。これは主に、資金調達構造や法人税の違いが収益比較に与える影響を小さくするために使われます。ただし EBIT の具体的な計算口径は、企業や分析機関によって異なることがあります。
EBITDA の正式名称は Earnings Before Interest, Taxes, Depreciation and Amortization で、日本語では通常「利払い前・税引前・減価償却前利益」と呼ばれます。よく使われる簡易式は、
EBITDA ≈ EBIT + 減価償却費 + 償却費
です。
なぜ減価償却費と償却費を足し戻すのでしょうか。これらは会計上の費用であり、通常その期に直接支払われる現金ではないからです。
例を挙げます。ある工場が 1 億円で機械を購入し、10 年間使うとします。単純な定額法で残存価値を考えない場合、年間の減価償却費は 1000 万円です。しかしこれは、工場が毎年本当に 1000 万円を追加で支払って機械を買っているという意味ではありません。そこで一部の分析では、減価償却費を利益に足し戻し、こうした非現金費用を差し引く前の収益性を見ようとします。
両者の違いは次のように整理できます。
| 指標 | 減価償却費を差し引くか | 主な用途 |
|---|---|---|
| EBIT | はい | 利払い前・税引前の利益を見る |
| EBITDA | いいえ | 減価償却前の利益を見る |
たとえば、ある工場の EBIT が 2000 万円、その年の減価償却費が 1000 万円、償却費が 200 万円だとすると、EBITDA = 2000 + 1000 + 200 = 3200 万円になります。EBITDA は EBIT よりかなり高く見えます。
しかし覚えておいてください。EBITDA は絶対にキャッシュフローではありません。 企業が新しい設備を買うための設備投資を直接差し引いておらず、在庫や売掛金の変化、利息、税費など、現金に影響する要素のすべてを反映しているわけでもありません。機械を絶えず購入し設備を更新しなければならない企業では、EBITDA だけを見ると、実際に自由に使える現金を過大評価する可能性があります。これが、製造業、データセンター、通信事業者を分析するときに EBITDA だけを見てはいけない理由です。
八、方法を使う:三社を比べてみる
三つの会社を想定します。A 社は自動車メーカー、B 社は SaaS ソフトウェア企業、C 社は EC プラットフォームです。財務データは次のとおりです(単位:億円)。
| 指標 | A 自動車 | B ソフトウェア | C プラットフォーム |
|---|---|---|---|
| 売上高 | 1000 | 200 | 100 |
| 売上原価 | 800 | 40 | 20 |
| 粗利益 | 200 | 160 | 80 |
| 販管費 | 150 | 110 | 50 |
| 営業利益 | 50 | 50 | 30 |
| 粗利率 | 20% | 80% | 80% |
| 営業利益率 | 5% | 25% | 30% |
売上高だけを見れば、A 社が最大で B 社が二番目、C 社が最小です。しかし営業利益を見ると、A 社と B 社は同じ 50 億円です。さらに営業利益率を見ると、C 社が 30% で最も高くなります。
では、すぐに C 社が最も優れていると断定すべきでしょうか。やはりできません。次の点も見る必要があります。企業に持続的な成長余地があるか。これらの利益を得るためにどれだけの資本を投じているか。キャッシュフローは健全か。負債が過大ではないか。利益が一時的な要因に依存していないか。そして、各社の収益認識の口径が比較可能かどうかです。
ですから利益率は、企業の質を理解するための重要な出発点ではありますが、最終的な結論ではありません。
九、公式を覚えるより、一度自分で計算してみる
これらの概念を理解する最も有効な方法は、数字を自分で動かしてみることです。
簡単な利益シミュレーターを考えてみましょう。単位は万円で、売上高 1000、売上原価 600、販管費 250 とします。すると粗利益は 400、粗利率は 40.0%、営業利益は 150、営業利益率は 15.0% です。これは現在の経営が黒字であることを示しますが、営業外損益、特別損益、税費を差し引いた後の純利益ではない点に注意してください。
いくつかの変化を試せます。
- 売上高を上げてもコストを増やさなければ、利益がどう増えるかを観察する。
- 売上高を上げると同時に販管費を大幅に増やし、利益が本当に増えるかを見る。
- 売上高を変えずに売上原価を下げ、粗利率と営業利益率がどう変わるかを見る。
こうした実験は、企業がなぜ値上げをし、コストを抑え、業務効率を高めようとするのかを理解する助けになります。
十、日本企業の決算資料を読むチェックリスト
今後、日本の上場企業の決算資料を読むときは、次の順番で確認していくとよいでしょう。
- ビジネスモデルを確認する:企業は商品を売って稼ぐのか、サービスを提供するのか、手数料を取るのか、それとも株式を保有して稼ぐのか。
- 売上高の口径を確認する:収益は総額法か純額法か。GMV など別の規模指標はないか。
- 粗利益と粗利率を見る:売上高から直接コストを引いて、どれだけ残るか。
- 営業利益率を見る:日常の経営費用を負担した後、本業にどれだけ利益が残るか。
- 経常利益と純利益を確認する:投資収益、利息、特別損益、税務要因はないか。
- キャッシュフローと資産・負債を確認する:簿価上の利益は現金に変わるのか。負債が過大ではないか。
- 同業他社・過去データと比較する:少なくとも直近 3 年の傾向を比べ、会計口径が一致しているか確認する。
十一、覚えておくべき用語と六つの思考段階
まず、次の十の用語を覚えましょう。
| 日本語 | 中国語 | 中心的な意味 |
|---|---|---|
| 売上高 | 销售额 | どれだけ収益を認識したか |
| 売上原価 | 销售成本 | 商品やサービスを販売するコスト |
| 粗利益/売上総利益 | 毛利润 | 売上高から売上原価を引いたもの |
| 販管費 | 销售管理费 | 販売・管理業務の費用 |
| 営業利益 | 营业利润 | 中核事業の利益 |
| 経常利益 | 经常利润 | 通常の営業外損益を含む利益 |
| 純利益 | 净利润 | 各種損益と税費を差し引いた後の利益 |
| 粗利率 | 毛利率 | 売上高に占める粗利益の割合 |
| 営業利益率 | 营业利润率 | 売上高に占める営業利益の割合 |
| EBITDA | 息税折旧摊销前利润 | 利息、税費、減価償却の影響を除いた収益指標 |
もう二つ、個別に覚えておきたい用語があります。GMV(商品取引総額)と NAV(純資産価値)です。これらは利益ではなく、プラットフォームの規模や投資型企業の価値を別の角度から見る指標です。
これらの内容は表面上は財務用語を説明していますが、実際には企業を分析する思考法を身につけさせるものです。
- 第一段階:企業はどれだけ売ったのか? 売上高を見る。
- 第二段階:売った商品そのものはどれだけ儲かるのか? 粗利益と粗利率を見る。
- 第三段階:本業は最終的にどれだけ稼げるのか? 営業利益と営業利益率を見る。
- 第四段階:資金調達、投資、非本業の活動は利益にどう影響するのか? 経常利益と営業外収支を見る。
- 第五段階:企業は最終的にどれだけの利益を認識したのか? 純利益を見る。
- 第六段階:その利益は持続するのか、現金に変わるのか、資本を投じる価値があるのか? キャッシュフロー計算書、貸借対照表、資本収益率、ビジネスモデルを組み合わせて判断する。
最も覚えておきたい一言はこれです。企業を比較するとは、数字の大小を単純に比べることではなく、まず各数字の背後にあるビジネスモデル、会計口径、経済的な意味を理解することです。
この原則を身につければ、マツダ、メルカリ、マクドナルド、日本郵船、ソフトバンクグループ、さらには Google、Amazon、OpenAI 関連企業の財務データを見たときに、どの数字が事業規模を表し、どれが収益性を表し、どれが投資価値を表し、どれが一時的な会計結果にすぎないのかを、区別できるようになります。