在庫リスクは誰が負うのか——百貨店・アスクル・専門商社の流通モデルを読み解く
消化仕入れで在庫リスクをブランドに委ねる百貨店、翌日配送のために在庫を抱えながら中間流通を削るアスクル、物流と人材を引き受けて薄利多売をこなす専門商社。三越伊勢丹、アスクル、三菱食品の事例から、誰がどの機能とリスクを担うかによって収益構造がどう決まるかを読み解く。

在庫リスクは誰が負うのか——3つの流通モデルが示す収益構造
同じように商品を顧客に届けるのでも、百貨店の営業利益率が1〜2%にとどまり、アスクルが翌日配送を実現しながら相応の利益を確保し、専門商社が薄利多売を選ぶのはなぜか。違いは「何を売るか」ではなく、在庫・物流・販売という機能を誰が担い、リスクを誰が引き受けるかにある。そこが見えれば、3社の数字はただの数字ではなくなる。
消化仕入れ:在庫リスクをブランドに残す
三越伊勢丹ホールディングスや高島屋といった伝統的な百貨店の代表的な仕組みが「消化仕入れ」だ。売り場に並んでいる商品は、百貨店が買い取ったものではない。顧客が購入した時点で百貨店が売上を計上し、あらかじめブランドと取り決めた「掛け率」で仕入代金を精算する。
掛け率が70%なら、2万円の商品が売れたとき、百貨店にはまず2万円の売上が立つ。そのうち1万4000円を仕入代金としてブランドに支払い、残る6000円、率にして30%が百貨店の粗利になる。売れるまでの在庫リスクはブランドが負い、売れ残った商品はブランドに返品できる。だからこそ百貨店は、アパレルを中心に多種多様な商品を売り場に並べられる。ブランド側にも、売れるだけ売れるという利点がある。
代償もはっきりしている。どの商品を並べるか、売り場の在庫をどう管理するかは、実質的にブランド側に委ねられる。買い取り仕入れに比べて仕入価格は高くなり、百貨店の粗利は薄くなる。三越伊勢丹の営業利益率がコロナ禍以前まで1〜2%にとどまっていたのは、この構造の直接的な結果だ。
百貨店のなかには、別の道を選ぶところもある。販売の変動を自分で背負うのではなく、売り場をテナントに貸して賃料を安定的に得るモデルだ。大丸松坂屋やパルコを展開するJ.フロント リテイリングなどが、テナント誘致による賃料モデルを広げている。従来の消化仕入れ型は店舗売上が伸びると収益を拡大しやすい半面、売上が落ちると打撃も大きい。賃料モデルはテナントから安定した収入を得られ、業績の変動を抑えられる。どちらが優れているという話ではなく、売上成長に賭けるか、安定したキャッシュフローに賭けるかの違いだ。
アスクル:「明日が来る」を商品にした自社流通網
アスクルの出発点は、1993年にプラス社内の一事業部としてスタートし、1997年に分社化したことにある。2024年5月期の売上高は4716億円、営業利益は160億円で、いずれも過去最高を更新した。
顧客は企業で、文具やコピー用紙から医療用品まで扱う。商品アイテムは1400万点以上、自社サイトを通じて販売し、「明日が来る」を掲げて翌日配送にこだわる。ECのモデルは大きく二つに分けられる。アスクルのように自社で在庫を持って顧客に直接販売する直販型と、楽天市場のように自社では在庫を持たず、多くの事業者が出店して売買を仲介するモール型だ。翌日配送を守るため、アスクルは一定の在庫を抱える直販型を選んでいる。
これを支えるのが、社内で「アスクルシステム」と呼ばれる流通の仕組みだ。従来の文具流通では、メーカーの製品が顧客に届くまでに、各段階の卸で仕入れや在庫管理、営業といった機能が重複していた。アスクルは中間流通を省き、メーカーは製造に専念、カタログの制作・発送、サイト運営、在庫管理、配送はアスクルが担う。各機能を得意なプレイヤーに集約することで、品ぞろえを広げながら時間とコストを圧縮した。
さらに特徴的なのが販売側だ。アスクルは自社の営業所を設ける代わりに、全国の文具店などを販売代理店として体系に組み込んでいる。代理店は仕入れ、在庫管理、配送を負担せず、新規顧客の開拓、代金の回収、顧客サポートを担う。両者の間では業務代行費が精算される仕組みだ。アスクルは代理店の地域の関係と人材を販売に活かし、自社は商品、システム、物流に資源を集中できる。
大塚商会はそうした代理店の代表例だ。独立系のITサービス会社で、コピー機やパソコンの販売、システム構築、保守を得意とする。同社が狙うのは新規顧客の入口だ。営業担当者がいきなり「コピー機を入れ替えませんか」「システムを導入しませんか」と提案しても、受け入れられにくい。低価格なオフィス消耗品の話から入れば、門戸は開きやすい。消耗品が関係の起点になり、その後の機器やサービスの提案につながる。アスクルにとって代理店は販売網であると同時に、企業顧客の深部へ入り込む触角でもある。
三菱食品:薄利多売を支える物流と人
専門商社の仕事は、メーカーと小売店の間をつなぎ、仕入額と販売額の差額、つまりマージンを利益として得ることにある。機械、食品、燃料、鋼鉄、医薬品など、分野ごとに特化した商社がある。一方で、システムやソフトウェア、金融、通信のように「物がない」領域では、商社のモデルは力を発揮しにくい。得意な商材も各社で異なる。三菱食品は売上高の約6割を加工食品と低温食品で稼ぎ、同業の伊藤忠食品は約4割をビール類などの酒類が占める。
低マージンで大量に売るビジネスは、多数のメーカーと小売店を同時にカバーすることを求める。専門知識を持つ営業人員が多く必要になり、倉庫での保管や小売店への配送にはトラック輸送などの物流網が不可欠だ。人件費と物流費が重くのしかかり、食品や日用品のように単価の低い卸ほど低マージンの構造になりやすい。これが「薄利多売」という言葉の裏にあるコストの現実だ。
投資会社へと姿を変えた総合商社とは異なり、専門商社は新規取引の拡大や経営統合によって規模のメリットを最大化してきた。三菱食品ももともとは水産缶詰の国内販売会社で、1979年の統合と2011年の経営統合を経て現在の規模に至った。近年は物流機能への投資を加速しており、ITシステムによる物流の効率化と配送水準の向上を進めるほか、購買データなどのビッグデータを活用して需要を予測し、在庫リスクを抑える。さらにその力を、小売店の販促支援やオリジナル商品の開発、メーカーへのマーケティング支援にも広げている。
日用品卸大手のパルタックは対照的な例だ。倉庫内作業の自動化や省人化、配送の効率化によって物流費を削減し、2023年度の営業利益率は3%を超えて同業他社と比べても高い水準にある。人手不足と物流費の上昇が続くなかで、このコストをどこまで抑えられるかが、低マージン事業に残された余地を左右する。
3つのモデル、同じ問い
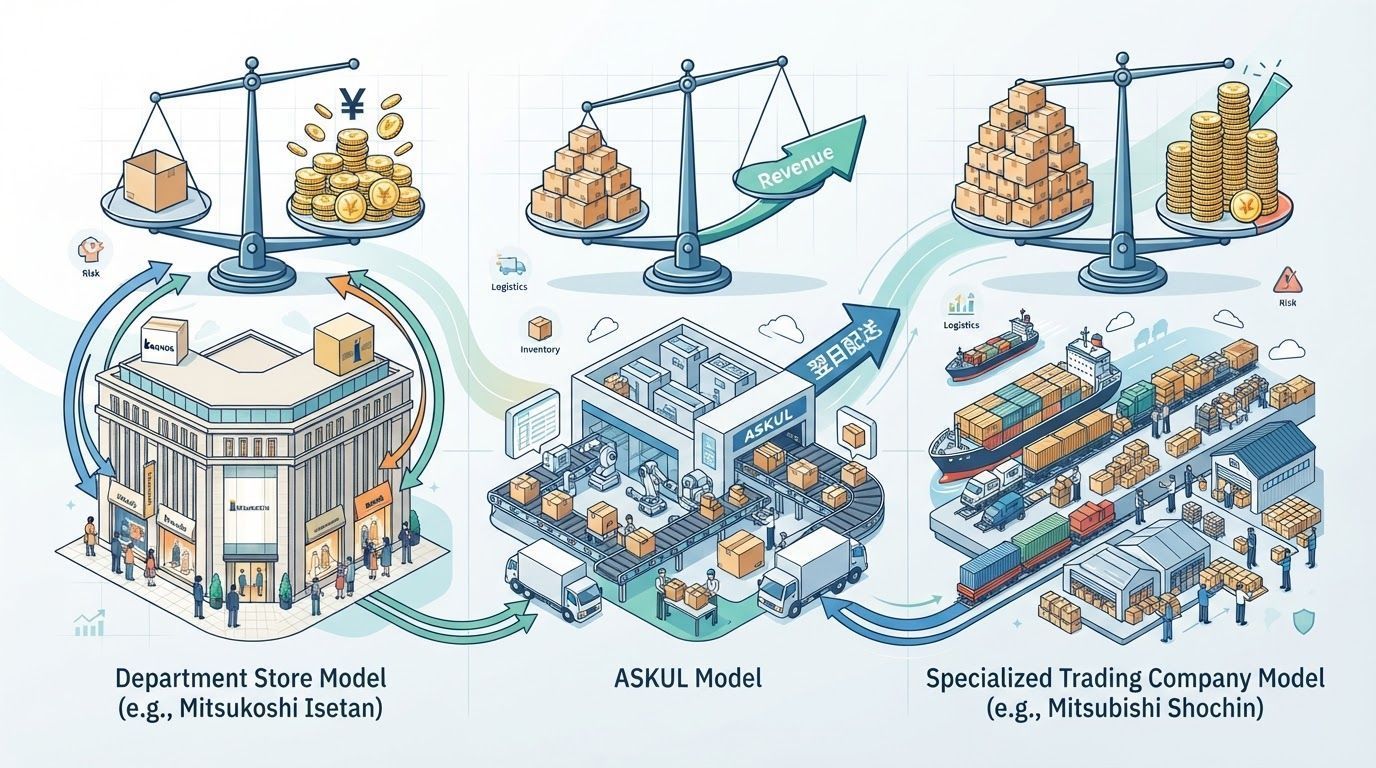
3社を並べて見えてくるのは、同じ問いだ。在庫リスク、物流機能、販売機能を、それぞれ誰が引き受けるのか。
百貨店は在庫リスクをブランドに渡す代わりに、幅広い品ぞろえと軽い資産構造を得たが、品揃えの決定権と粗利も手放した。アスクルは在庫を自ら抱える一方で中間流通を削り、販売を代理店に任せ、システムでスピードとコストを手に入れた。専門商社はメーカーと小売店の間の物流と人材を引き受け、規模で低マージンをこなす。どの選択にも明確な代償があり、弱さもある。百貨店は売り場の販売不振に弱く、アスクルは配送コストの高騰に弱い。商社は人件費と物流費の上昇に弱い。
人手不足と物流費の上昇が続くなかで、これらのモデルが成り立つかどうかは、最後は一点にかかる。機能を引き受ける側が、そのコストを抑えられるかどうかだ。