

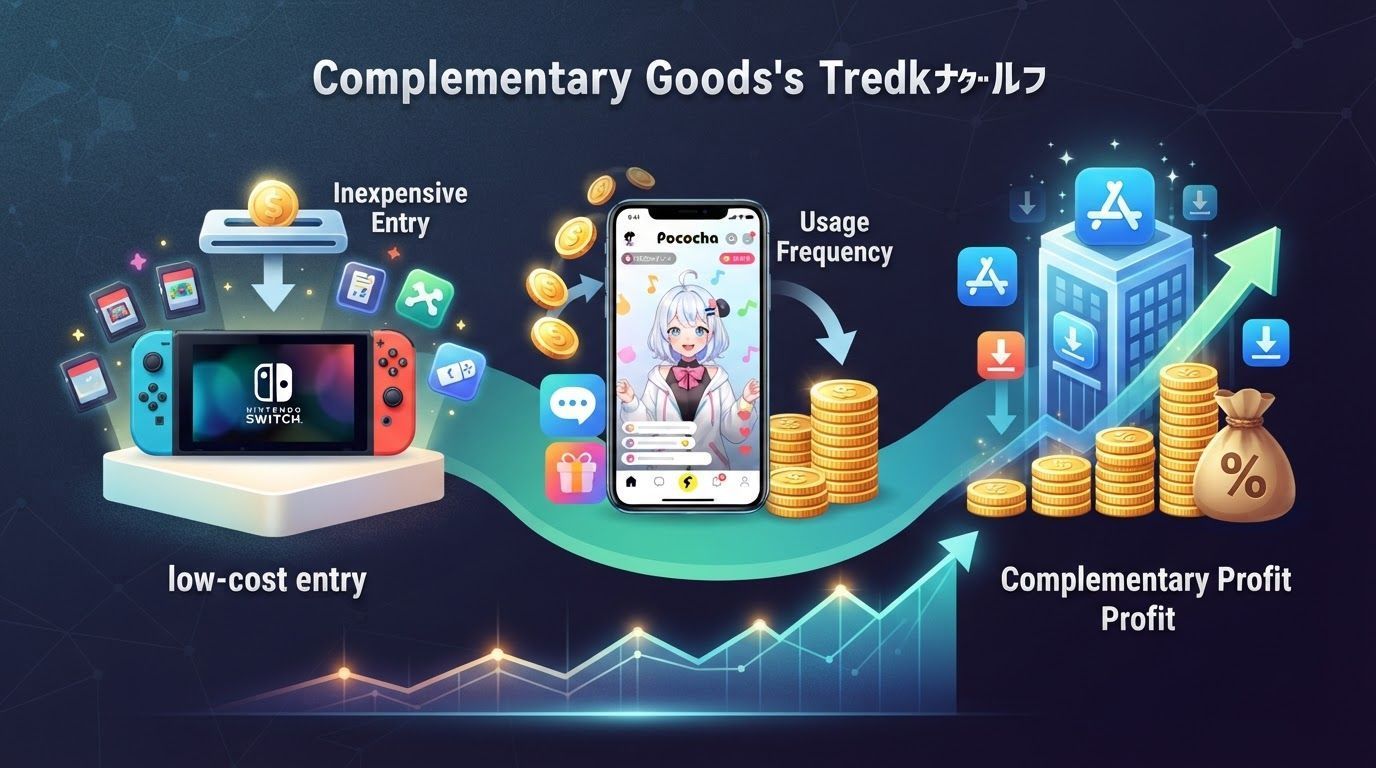
補完財プラットフォームモデル:入口を安く作り、補完財で稼ぐ
3社に共通する、ある逆説
任天堂のSwitchは決して高くない。DeNAのライブ配信アプリは視聴者にとって完全に無料だ。AppleのApp Storeに並ぶソフトの多くは、外部の開発者が作っている。それでもこの3社は、しっかり稼いでいる。任天堂の営業利益率は30%前後、カプコンは40%前後で安定し、Appleのサービス事業の粗利率は4分の3近い。
単体の製品だけを見ていると、この数字は説明がつかない。ゲーム機はハードウェアであり、部材コストがかかる。ライブ配信プラットフォームはサーバーを維持し、監視も必要だ。App StoreのゲームはAppleが作ったものではない。答えは個々の製品ではなく、製品同士の関係にある。彼らが売っているのは補完財なのだ。
モデルの中核:人を集める側と、稼ぐ側
経済学でいう補完財とは、別の何かと組み合わせて初めて価値を持つ製品のことだ。ゲーム機とゲームソフト、スマートフォンとアプリ、配信ルームと投げ銭アイテムがそうである。補完財プラットフォームモデルは、どちらか一方を徹底的に安く、あるいは無料にして規模を集め、もう一方——利用頻度が高く、限界費用が低く、粗利が厚い側——で回収する。
この構造が成り立つには、二つの条件が同時に満たされる必要がある。入口が、多くのユーザーが入ってきたくなるほど安いこと。補完財が繰り返し消費され、増産のコストがほとんどかからないこと。3つの事例の違いは、どちらを入口にし、どちらを利益の源泉にしたかにある。
任天堂:ハードで台数を稼ぎ、ソフトで利益を取る
最も典型的なのは任天堂だ。2017年に発売したSwitchは、2023年度でも約1571万台を販売し、ライフサイクルの終盤に入っても比較的堅調な水準を保っている。これを支えたのはハードウェアではなくソフトだ。2023年5月発売の「ゼルダの伝説 ティアーズ オブ ザ キングダム」は2000万本を超える大ヒットとなり、本体の販売を直接押し上げた。
背景には、ごく単純なコストの算術がある。主要なゲームの開発は企画から発売まで数年かかることもあり、人件費を中心に多大な先行投資が必要になる。だが開発が終わってしまえば、増産にほとんどコストはかからない。ならば入口である本体を安く売ってユーザーをできるだけ多く呼び込み、そのユーザーにソフトを繰り返し買ってもらう——これが任天堂の基本構造である。
サードパーティの存在が、この構造をさらに強くする。カプコンやスクウェア・エニックス・ホールディングスといった外部のソフトメーカーがSwitch向けにゲームを出せば、遊べるソフトの数が増え、本体そのものの魅力が上がる。ソフトが売れれば、任天堂には販売手数料も入る。
売上高を分解すると、その形ははっきりしている。自社ソフトが約46%、ハードウェアが約44%、他社ソフトが約10%。ところが粗利の段階では、ソフトが約70%を占め、ハードウェアは約22%にとどまる。ハードウェアは人を連れてくるためのコストであり、ソフトこそが利益なのだ。
ただし、この構造が機能しなくなる時期もある。2011年度から2013年度(2012年3月期から2014年3月期)にかけて、任天堂は主力ハードの販売不振で3期連続の営業赤字に沈んだ。ゲーム業界のトレンドは動きが速い。任天堂であっても、どの世代のハードでも合格点の入口になれる保証はない。
デジタル販売:旧作を長期資産に変える
任天堂の事例には、見落とされがちなもう一本の線がある。デジタル販売が、ソフトという商売の形を変えたのだ。
パッケージやディスクを店頭で売る場合、価格も在庫も販促のタイミングも流通に縛られる。デジタル販売なら、ソフトメーカーが自分で価格と時期を決められる。カプコンは2010年代からデジタル販売を強化し、人気シリーズの最新作を出すタイミングに合わせて過去作をセールしてきた。この設計によって旧作は長く売れ続け、旧作の開発費はすでに償却済みだから、上乗せの売上はほぼそのまま利益になる。カプコンの営業利益率が40%前後で安定している理由の一つは、ここにある。
DeNA:プラットフォームは入場無料、稼ぐのは「投げ銭」
DeNAはライブ配信事業で売上高の3割ほどを稼いでおり、このモデルをコンテンツの場に持ち込んだ。
2010年代前半、SHOWROOM、17LIVE、Pocochaといったライブ配信専用のプラットフォームが相次いで登場し、コロナ禍で急成長した。構造はこうだ。プラットフォーム側がインフラを用意し、配信者がそこで配信し、視聴者は無料で見る。Pocochaは配信も視聴も無料で、収入は二つから来る。広告と、視聴者が買う「ハート」や「ありがとう」といったアプリ内でしか使えないメッセージアイテムだ。配信中にアイテムを投げると画面にメッセージが表示され、場が盛り上がる。プラットフォームはアイテム販売で収入を得る。
Pocochaの違いは機能ではなく、誰に届けるかにある。SHOWROOMのようなプラットフォームは芸能人や知名度のある配信者が中心で、1回の配信が数万人に視聴されることもある。Pocochaが主に相手にするのは、名の知られていない一般の人たちだ。普通の人に出てもらうため、顔にフィルターをかける「デジタルメイク」などを導入して顔を出すハードルを下げ、同時に配信者と視聴者の双方向性を重視している。
この立ち位置が、すでに混み合った市場で足場を築かせた。Pocochaの開始は2017年1月で、ライブ配信の中では後発だった。それでもPocochaを含むライブ配信事業は約400億円の規模に成長し、DeNAの売上高の3割ほどを占めるまでになった。
Apple:iPhoneが入口、App Storeが料金所
Appleはこのモデルをさらに徹底している。補完財の多くを、自分では作っていない。
iPhoneは2007年に発売された主力製品で、2024年の出荷台数は約2億3500万台。2024年度ベースの売上高は約2000億ドルに達し、Appleの売上高の約半分を占める。続くのはサービス、ウェアラブル端末、Mac、iPadの順だ。
注目すべきはサービスの層である。ユーザーはApp Storeを通じてアプリをダウンロードする。Apple自身が開発したものもあれば、ゲームのように外部の開発会社が提供するもののほうが多い。外部の開発者はiPhoneユーザーに自社のゲームを遊んでもらい、課金してほしい。Appleはそうした企業にApp StoreとiPhoneに必要なインターフェースを開放し、ユーザーが課金するたびに「Apple税」と呼ばれる手数料を取る。
開発者にとってこの取り分は安くないが、払う価値はある。iPhoneのユーザーは世界中にいて、遊ぶ人と課金する人がいれば売上は十分に魅力的だ。だから多くの開発者がApp Storeにゲームを並べ、App Storeの内容が豊かになるほどiPhoneは売れる。補完関係がここで正のフィードバックに変わる。手数料の限界費用はほぼゼロなので、利益率が高くなるのは当然だ。
売上高では製品が約4分の3、サービスが約4分の1。だが粗利率では製品が約37%、サービスが約74%になる。サービスは売上高の4分の1にすぎないが、粗利の4割近くを稼いでいる計算だ。
「Appleは衰退する」という予測が繰り返し外れてきた理由も、ここにある。2011年にスティーブ・ジョブズが死去して以降、Appleは終わると言う声は多く、今も消えていない。それでもiPhoneに続く同規模の新製品が出なくても、業績と株価は順調だ。時価総額は当時の約3000億ドルから、2018年には米国企業として初めて1兆ドルを突破し、2024年10月時点では約3兆5000億ドルで世界の上位に位置する。この評価を支えているのは、強固な補完財プラットフォームである。
同じモデルのもう一つの顔:TikTokの位置
ライブ配信に近い領域にあるもう一つのプラットフォームがTikTokだ。ショート動画の統合サービスで、運営は中国のByteDance。2016年に中国で、2017年に日本でサービスを開始し、簡単に編集して短い動画を投稿できる手軽さで、世界最大のショート動画サービスに成長した。2023年度の売上高は約1200億ドル(約19兆円)と推計され、企業価値は一時2500億ドルと試算されて、スタートアップの中で上位に位置した。
だがTikTokは別の道を歩んでいる。収益の柱は広告であり、補完財の取引からの手数料ではない。この違いはリスクの構造を変える。2024年、米国は安全保障上の懸念から、TikTokの使用を禁止する法律を成立させた。同じプラットフォームでも、収入がどこから来るかによって、向き合わされる視線と制約が変わるのだ。
このモデルが成立する条件と、その亀裂
3つの事例を並べると、補完財プラットフォームモデルに共通する前提が見えてくる。
第一に、入口が十分に安いか、少なくとも十分に統一的であること。Switchの低価格戦略、Pocochaの無料視聴は、大規模なユーザーが入ってきたくなる水準までハードルを下げている。iPhoneは統一された端末とストアで、ユーザーと開発者を同じ生態系に囲い込む。第二に、補完財が繰り返し消費され、増産の限界費用が十分に低いこと。ゲームソフトの複製、投げ銭アイテムの配布、App Storeの手数料は、いずれもこれに当てはまる。第三に、プラットフォーム側が取引を十分に制御できていること。でなければ、その金を取れない。
亀裂も同じ場所に走る。
任天堂の亀裂はハードウェアだ。入口が失敗すれば、ソフトがどれだけ強くても届ける土台を失う。2012年から2014年にかけての連続赤字がその代償だった。Appleの亀裂は手数料そのものにある。取り分が大きくなるほど開発者と規制当局の反発も強まり、この料金所がいつまで収入を取れるかはAppleだけでは決められない。TikTokの亀裂は外部にある。プラットフォームが一定の規模を超えると、その収益モデルは国家安全保障と市場秩序の枠組みの中で見直される。
補完財プラットフォームモデルは、そのまま真似できるテンプレートではない。同時に成り立たなければならない条件の集まりだ。ある企業が本当にこのモデルで稼いでいるかを見極めるなら、三つ問えばいい。どちらを入口にしたのか。どちらで課金しているのか。その側の限界費用はどれだけ低いのか。三つの答えが噛み合って初めてモデルは成立し、どれか一つが欠ければ、規模が大きいほど倒れ方も大きくなる。