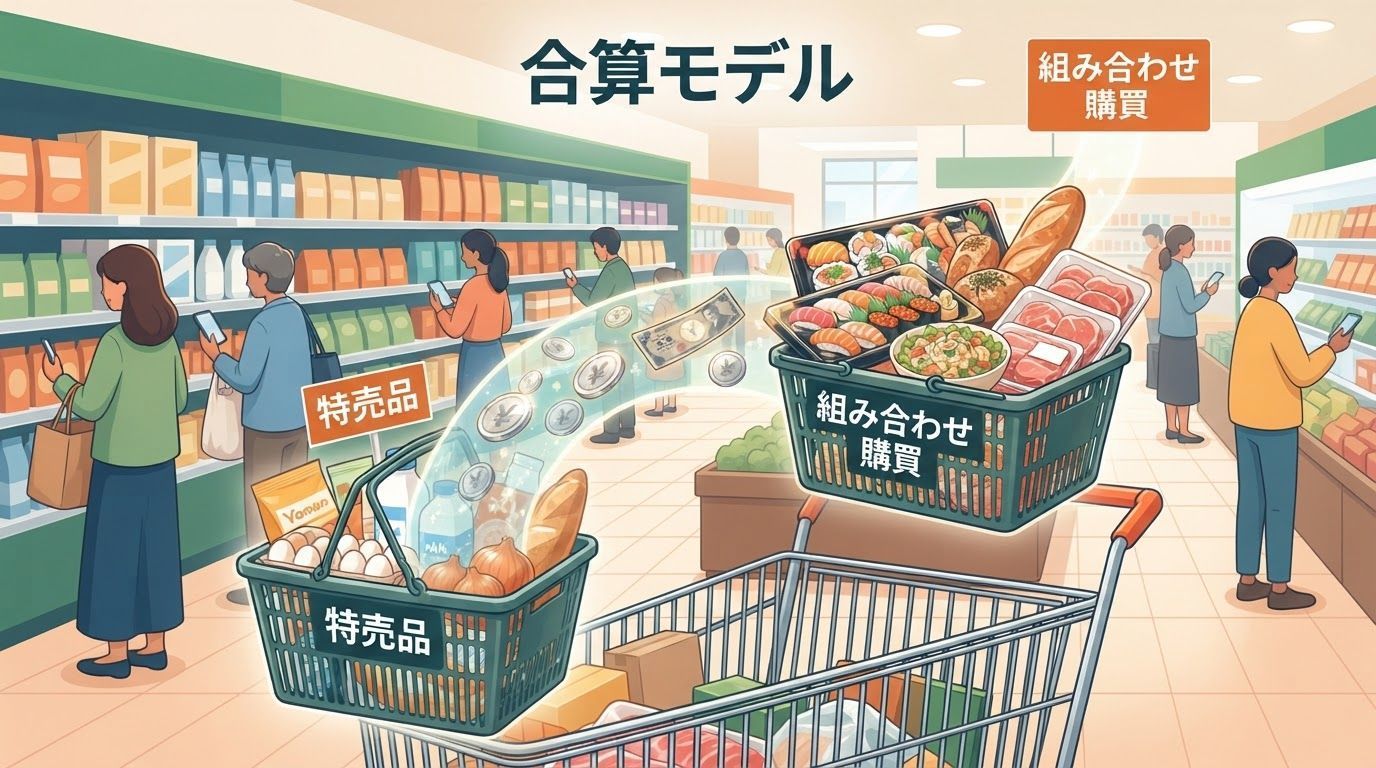
合算模式:用特价商品把人带进店,靠组合购买赚钱
本文拆解“合算模式”:用特价品和主打商品吸引顾客进店,再靠熟食、生鲜等高毛利品类承接顺带购买。以 Life 的品类毛利率为例,说明日配品占销售四成多却难赚钱,并分析 Life、Yaoko 的营业利润率、行业并购逻辑与“品类杀手”的分化路径。

围绕技术的灵感、笔记、想法和轻量阅读内容。
索尼同时经营游戏、音乐、影视、电子、半导体和金融六块业务。它没有放弃硬件销售,而是在上面叠加平台抽成、版权授权、订阅和 B2B 服务。2012 财年娱乐三项只占约四分之一,到 2022 财年已超过一半。硬件仍是入口,变化的是收入重心与增长来源。
阅读文章 本文拆解“合算模式”:用特价品和主打商品吸引顾客进店,再靠熟食、生鲜等高毛利品类承接顺带购买。以 Life 的品类毛利率为例,说明日配品占销售四成多却难赚钱,并分析 Life、Yaoko 的营业利润率、行业并购逻辑与“品类杀手”的分化路径。
企业用同一套能力模型招聘、同一套绩效标准考核,却期待非标准化的突破成果。亚历克斯·卡普指出,最有创造力的人往往最难管理,因为真正的创新会挑战权威。文章进一步讨论技术与商业价值之间的断层、FDE如何让技术进入流程,以及AI时代执行变便宜后,隐性知识与判断系统为何成为无法复制的优势。
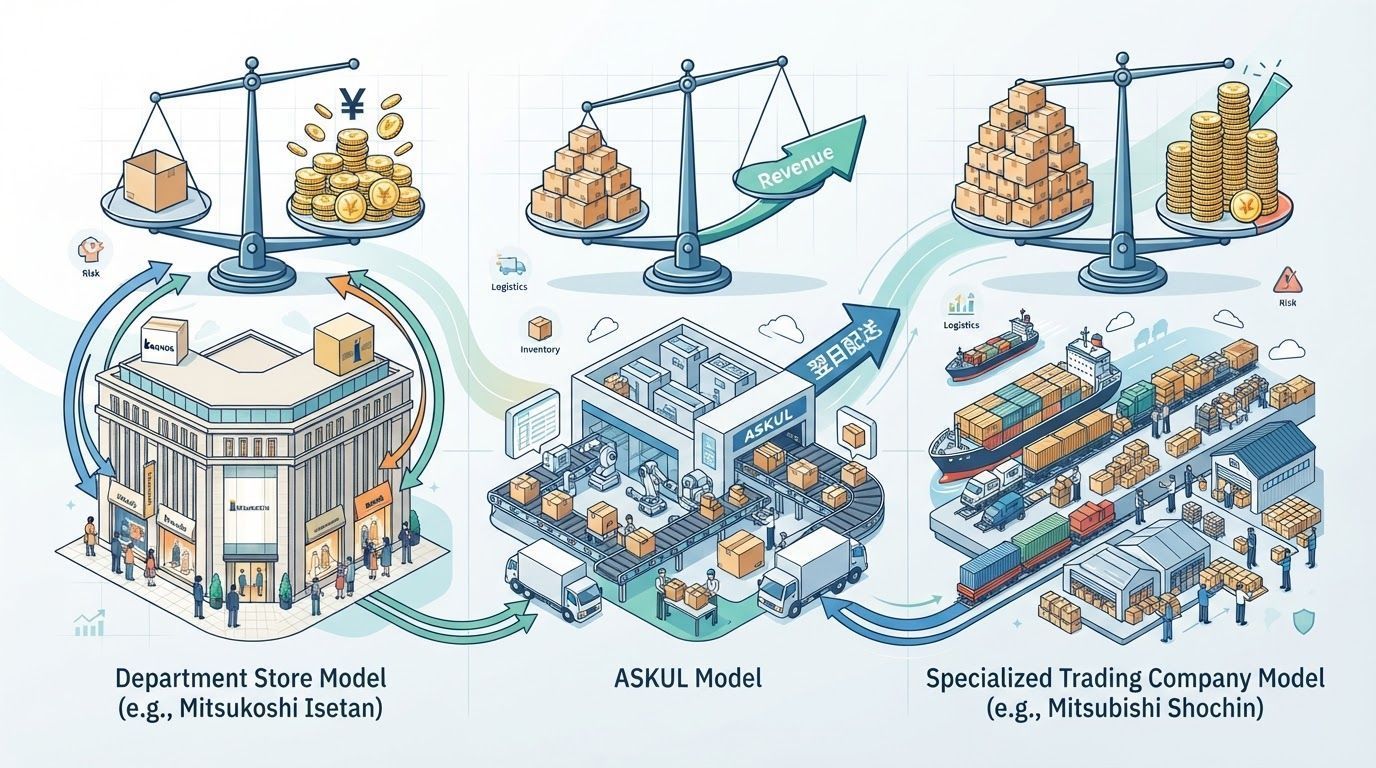
百货店用消化仕入把库存风险交给品牌,Askul 为次日达自持库存、砍掉中间环节,专业商社则靠物流和人力做薄利多销。通过三越伊势丹、Askul、三菱食品三个案例,看清功能与风险由谁承担,如何决定一门流通生意的利润结构。
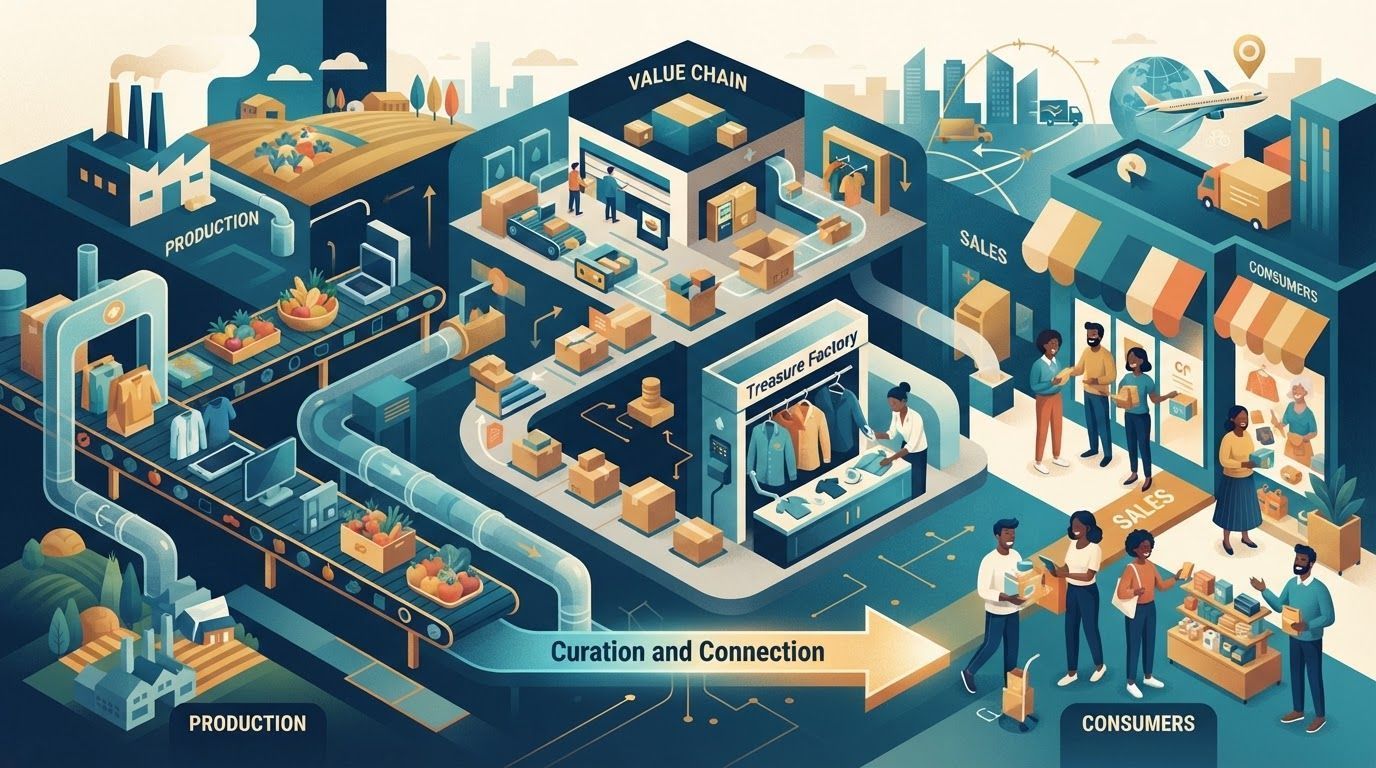
这篇博客拆解流通零售模型:企业不制造产品,而是从生产者手中采购、再卖给顾客,靠差价获利。文章从零售、批发、专业商社,以及投资基金、广告公司的连接功能入手,说明“撮合力”与“价值链”两条轴,并用 Treasure Factory 清洗、修理二手商品、实现 55.9% 毛利率的案例,解释差价从何而来。随后分析该模式容易被模仿、利润率偏低的两大软肋,以及综合超市、综合商社向组合模型转型的原因。
进新公司约一个月,作者发现自己又撞上同一堵墙:有劲儿却发挥不出来。他把原因归结为“言大于行”的组织文化——大家热衷掰扯道理,产品概念多、真正做出来的少。文章从日本客户的磨合方式谈起,主张先修内部,建立每天汇报、共同规划的做事机制,再出去碰机会;并进一步判断,AI 时代软件产品正在贬值,竞争力会转向云与伙伴之间的互相带货,以及洞察并调整人的状态、用叙事激发对方的能力。
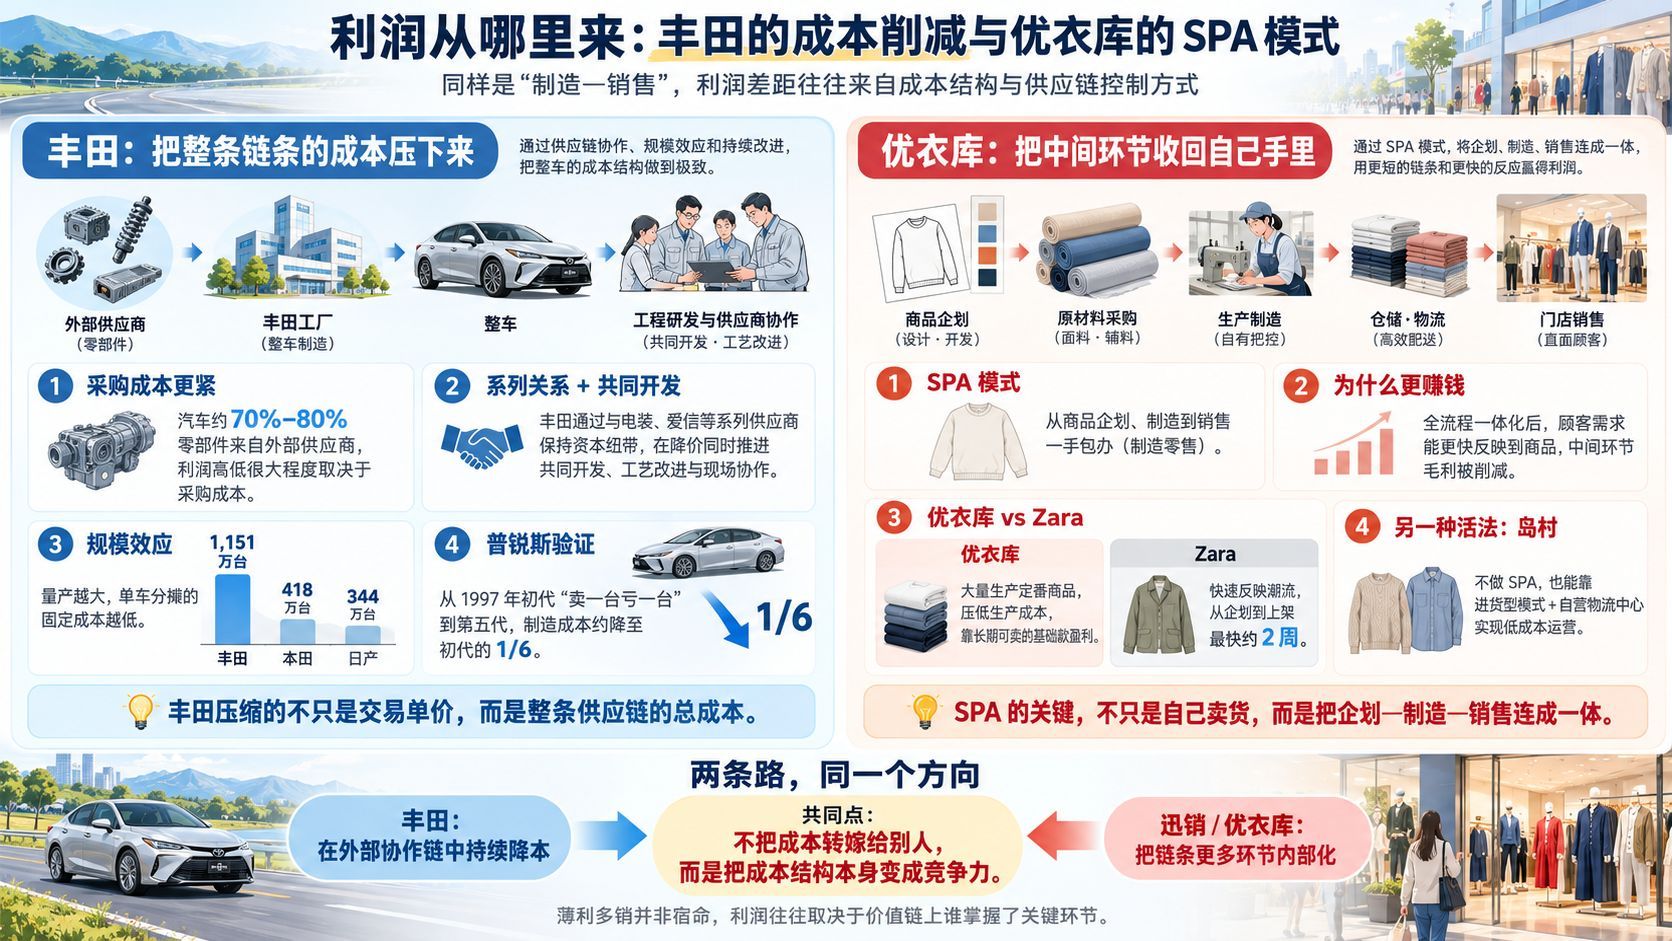
同样采用制造销售模式,丰田的利润率却高于本田和日产。这背后既有与电装、爱信等有资本纽带的系列零部件厂商协作、彻底削减成本的做法,也有 2023 年全球产量 1,151 万台的量产效应。另一个案例是靠 SPA 模式知名的迅销(优衣库):它把企划、制造与销售一手包办,削减中间环节的毛利,并以与 Zara 正相反的定番商品策略成为全球企业。本文从「如何把成本结构变成竞争力」的角度,比较汽车与服装两个行业。
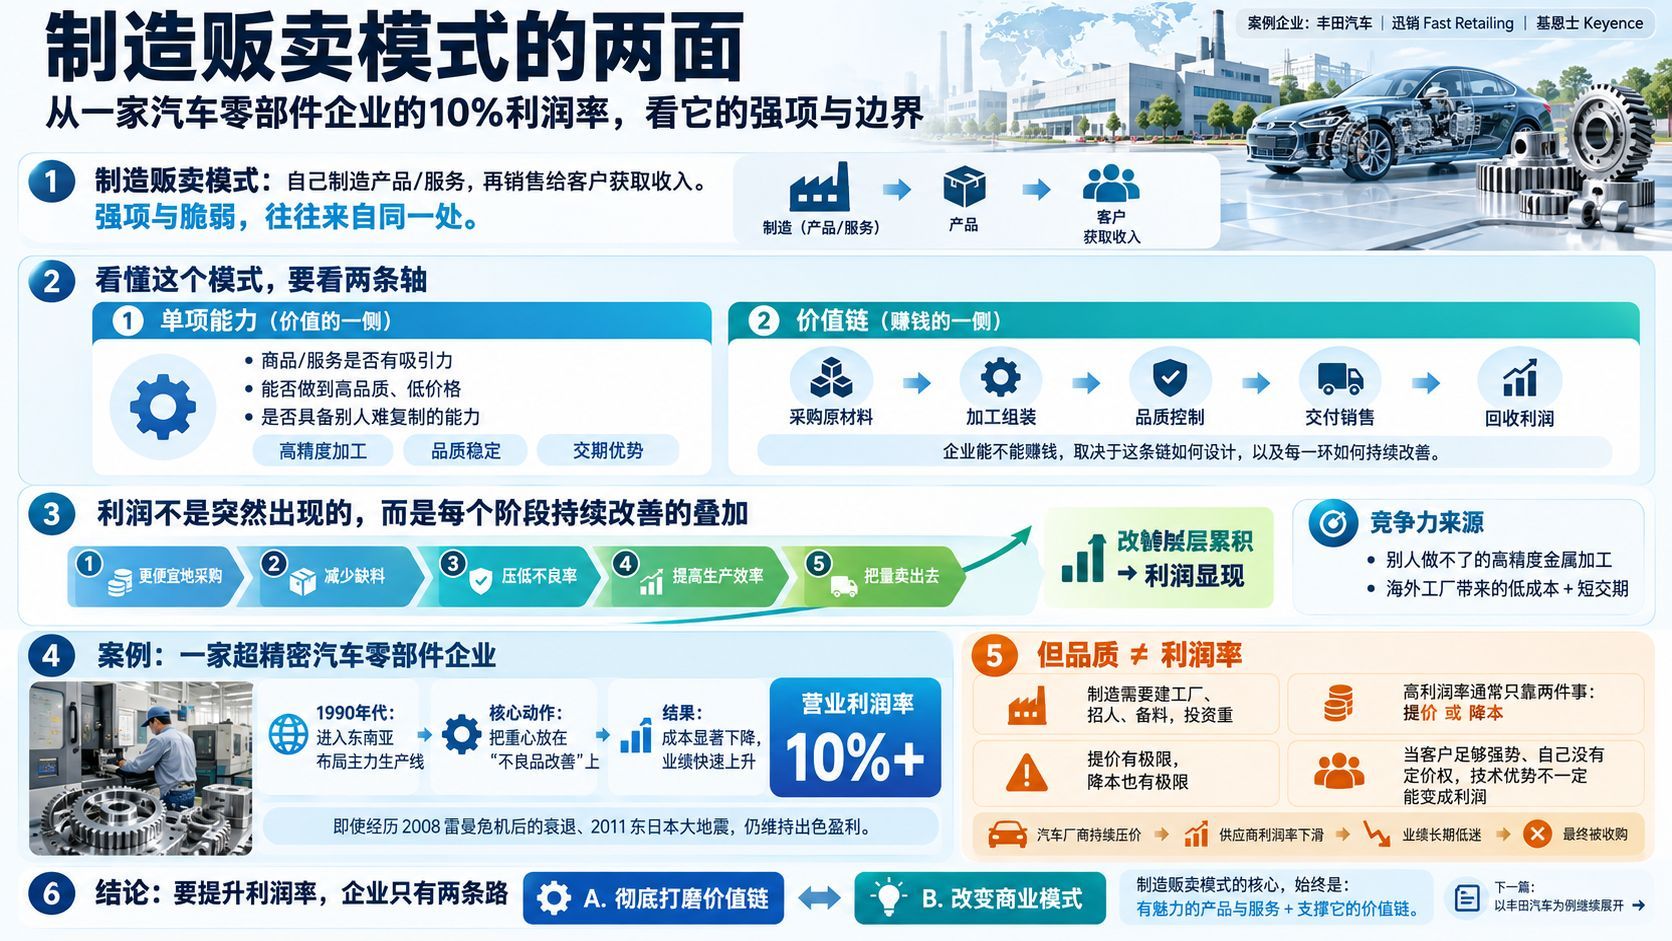
制造贩卖模式看似简单:企业自己制造并销售产品、从客户获得对价,但它的强项与脆弱来自同一处。关键在两条轴——做高品质、低价格、别人做不到的“单项能力”,和在价值链里采购、加工、交付的收入方式。案例中,一家超精密零部件企业因量产不良品长期停滞,1990年代转往东南亚并彻底改善不良,最终在雷曼危机与东日本大地震中仍做到10%出头的营业利润率。但品质和利润率是两回事:无法拒绝客户降价要求的企业业绩难恢复,最终被收购。出路只有彻底打磨价值链,或改变模式本身。
商业模型这个词是怎么流行起来的?本文从日本经济媒体的最早用例讲起:1995 年前后《日本经济新闻》围绕戴尔的报道、1997 年关于 PlayStation 否定任天堂商业模型的专题,以及半导体产业被美台追击的语境。之后回到丰田,梳理 Just-in-Time 与「自働化」两根支柱、推式生产的问题与拉式方式的由来,以及福特量产方式为何在日本过剩。最后介绍孙正义的「时光机经营」,并说明看商业模型没有唯一正确的切口。
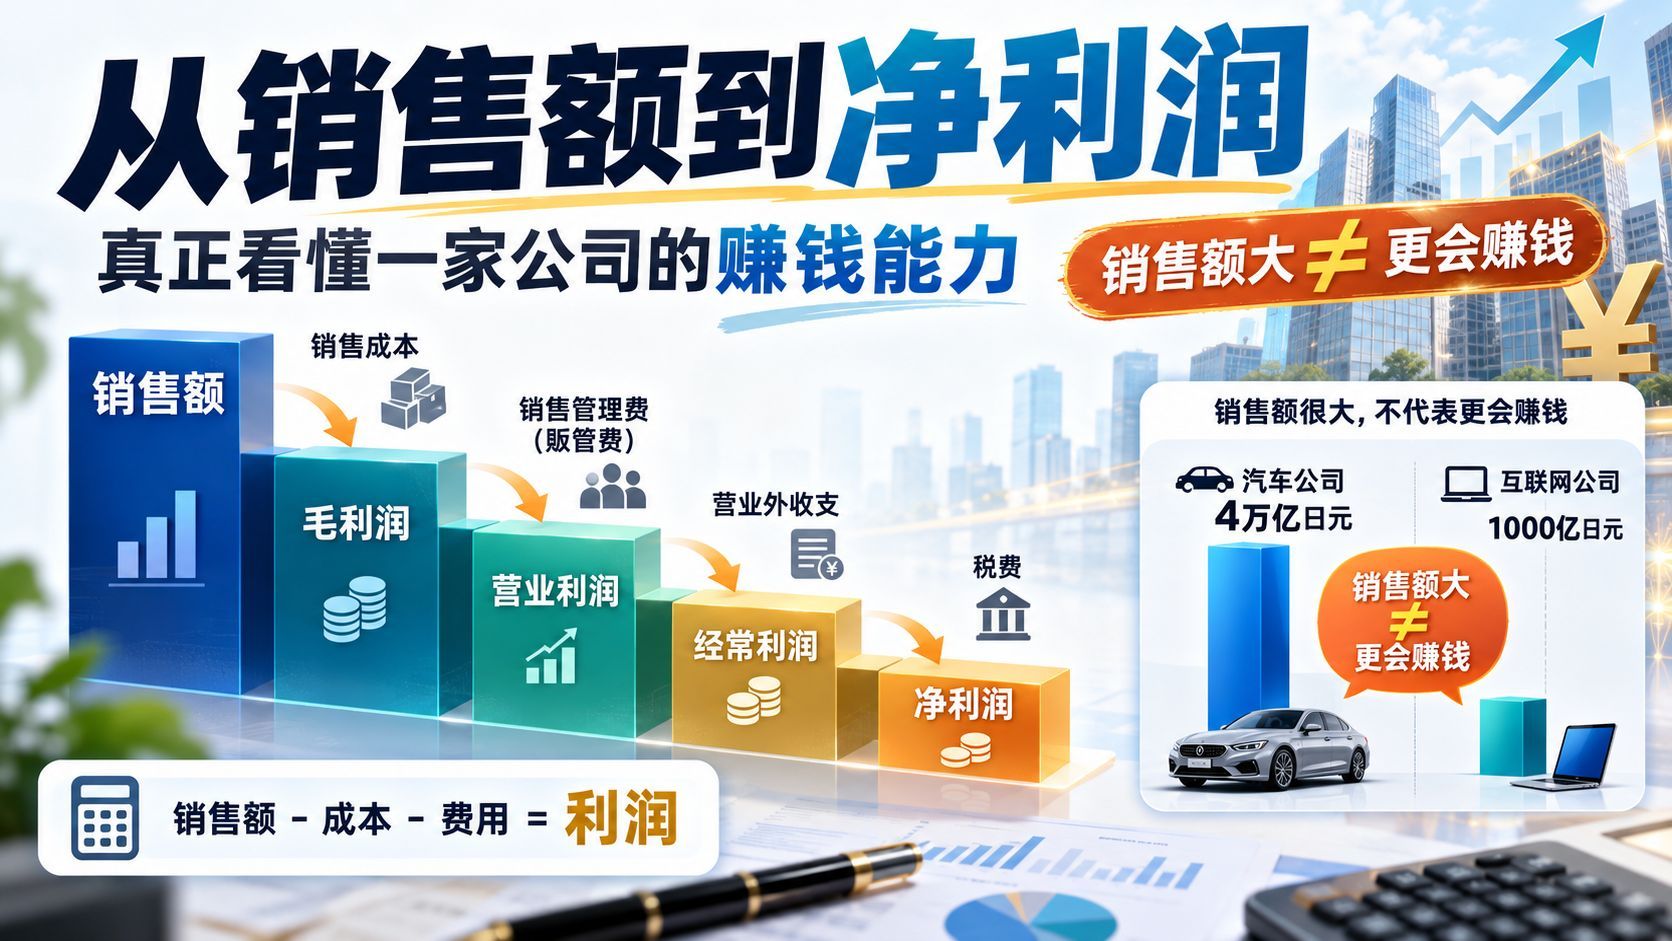
销售额高不等于赚钱能力强。本文从销售额、销售成本、销售管理费讲到营业利润,再依次拆解毛利润、营业利润、经常利润、税前利润和净利润五个层级;用马自达与Mercari的案例说明总额法与净额法的差别,并解释毛利率、餐饮业的FL成本、不同行业重视的利润指标,以及EBIT和EBITDA的用途。核心结论是:比较企业要先理解数字背后的商业模式与会计口径。
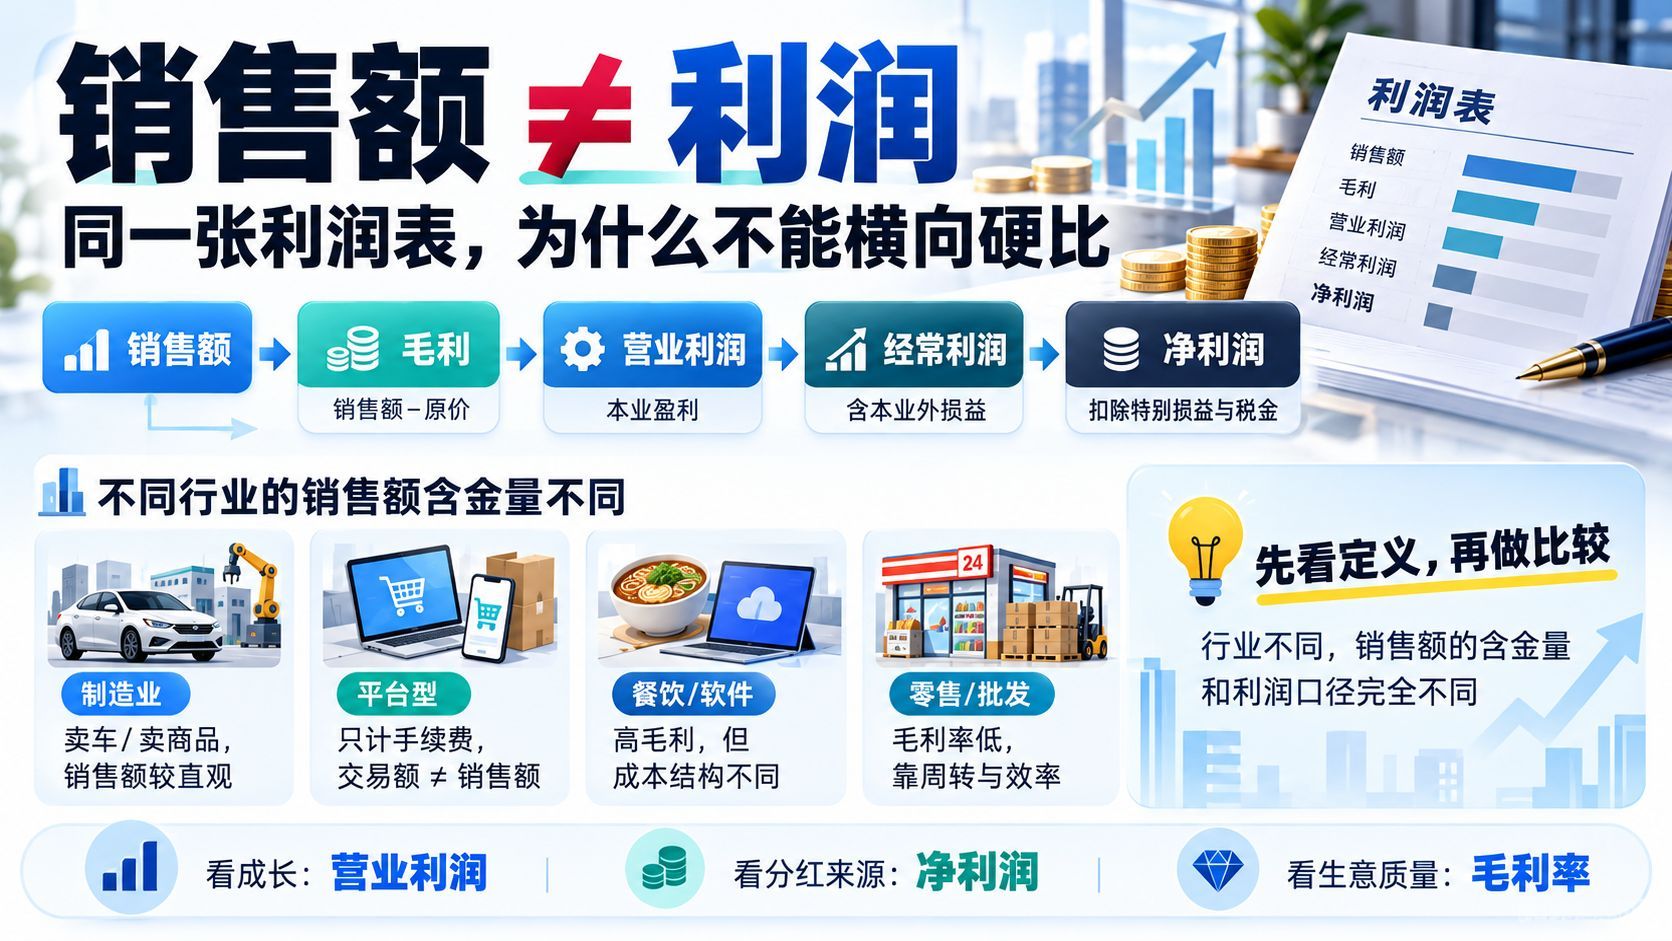
销售额和利润是比较企业时最常用的数字,但它们的口径会因行业和公司而大不相同。本文以制造业为例,梳理从销售额、原价、销售管理费到营业利润、经常利润、净利润的层级,再用Mercari只计约一成手续费的平台模式、建设业的收入确认准则、证券与游戏公司难以预估的业绩,说明销售额含金量的差异;随后解释毛利率高低背后的三种成因,以及综合商社、日本邮船、软银集团分别重视净利润、经常利润与NAV的原因,并介绍事业利润、EBITDA与EBIT。